WHITEPAPER · VOLATILITÄT · Oktober 2026
Die Ruhe vor dem Sturm
Warum historisch niedrige Währungsvolatilität das Risiko in Treasury-Portfolios nicht senkt, sondern nur unsichtbar macht.
Passend dazu: FX-Risikomanagement für Unternehmen Die GLORIAnalytics-Plattform
Das Wichtigste in Kürze
- Die implizite G10-Volatilität (3 Monate) liegt mit 6,2 % beim 12. Perzentil der Spanne seit Juni 2022, und die realisierte Einjahres-Volatilität von EUR/USD (5,5 %) war seit 1999 nur in 4 % der Beobachtungen niedriger
- Geopolitisches Risiko und Währungsvolatilität haben sich entkoppelt: Der Geopolitical Risk Index liegt 2026 im Schnitt bei 188 Punkten, fast doppelt so hoch wie im langjährigen Mittel, die Währungsvolatilität dagegen nahe ihren Tiefstständen
- Jede Risikokennzahl ist im Kern eine Volatilitätszahl: Sinkt die Volatilität, sinkt das ausgewiesene Risiko, ohne dass sich eine Position ändert – und Hedge-Quoten, Limite und Budgetbandbreiten werden prozyklisch
- Im Musterportfolio aus neun Währungen steigt das ausgewiesene Risiko um den Faktor 1,8 (von 5,6 auf 10,2 Mio. EUR), wenn Volatilität und Korrelation auf das Niveau von Anfang 2023 zurückkehren
- Frühere Ruhephasen (2007, 2014, 2019) endeten jeweils innerhalb von sechs bis zwölf Monaten in einem Regimewechsel – fünf konkrete Schritte, die ein Treasury jetzt ohne Prognose umsetzen kann
Die Devisenmärkte sind so ruhig wie seit Jahren nicht. Die implizite Volatilität der G10-Währungen liegt im Oktober 2026 bei durchschnittlich 6,2 % für drei Monate – das 12. Perzentil der letzten viereinhalb Jahre, nur knapp über dem Tief vom Juli. Die realisierte Volatilität von EUR/USD über ein Jahr ist mit 5,5 % niedriger als in 96 % aller Beobachtungen seit Einführung des Euro. Gleichzeitig notiert der Geopolitical Risk Index im Jahresdurchschnitt 2026 bei 188 Punkten, fast doppelt so hoch wie im langjährigen Mittel. Diese Schere ist der Ausgangspunkt dieses Papiers.
Für Unternehmen mit Fremdwährungsexposure hat das eine unmittelbare Konsequenz: Jede Risikokennzahl – Value-at-Risk, Cash-Flow-at-Risk, Peak Risk – ist im Kern eine Volatilitätszahl. Sinkt die Volatilität, sinken die ausgewiesenen Risiken, ohne dass sich an den Positionen etwas geändert hätte. Unser Musterportfolio aus neun Währungen weist heute ein Jahresrisiko von 5,6 Mio. EUR aus; mit der Volatilität und Korrelation von Anfang 2023 wären es 10,2 Mio. EUR – bei identischen Positionen. Wer heute Hedge-Quoten, Limite oder Budgetkurse auf Basis der aktuellen Zahlen festlegt, kalibriert sein Risikomanagement auf den ruhigsten Punkt des Zyklus.
Das Papier zeigt in sechs Schritten, wo die Volatilität heute steht, warum die Ruhe nicht mit Sicherheit verwechselt werden darf, welche Mechanik Risikozahlen prozyklisch macht, was mit einem realistischen Portfolio passiert, wenn der Markt in einen anderen Zustand wechselt, was frühere Ruhephasen gelehrt haben – und was ein Treasury jetzt konkret tun kann. Alle Zahlen stammen aus unseren eigenen Berechnungen auf täglichen Marktdaten; die Methodik ist im Anhang dokumentiert.
Wo wir stehen: Volatilität im historischen Kontext
Volatilität lässt sich auf zwei Arten messen. Die implizite Volatilität ist der Preis, den der Optionsmarkt heute für Kursschwankungen in der Zukunft verlangt; sie ist die Erwartung des Marktes. Die realisierte Volatilität ist das, was tatsächlich passiert ist: die Standardabweichung der täglichen Kursänderungen über einen zurückliegenden Zeitraum. Beide Größen erzählen im Oktober 2026 dieselbe Geschichte, mit einer wichtigen Nuance.
Implizite Volatilität: am unteren Rand der Spanne seit 2022
Abbildung 1 zeigt den gleichgewichteten Durchschnitt der impliziten Dreimonats- und Einjahresvolatilität über elf G10-Währungspaare auf Basis täglicher Fenics-Daten. Der Verlauf ist eindeutig: Vom Hoch bei 12,4 % Ende September 2022 – Energiekrise, Zinsschock, Pfund-Krise – ist die implizite Volatilität in drei Stufen gefallen. Der Zollschock im April 2025 brachte eine kurze Spitze auf gut 10 %, die innerhalb weniger Wochen wieder abgebaut war. Seit dem Frühjahr 2026 notiert der Index durchgehend unter dem Interquartilsband, das Tief von 5,6 % wurde Mitte Juli 2026 erreicht. Der aktuelle Wert von 6,2 % entspricht dem 12. Perzentil des gesamten Beobachtungszeitraums; der Median liegt bei 7,5 %.
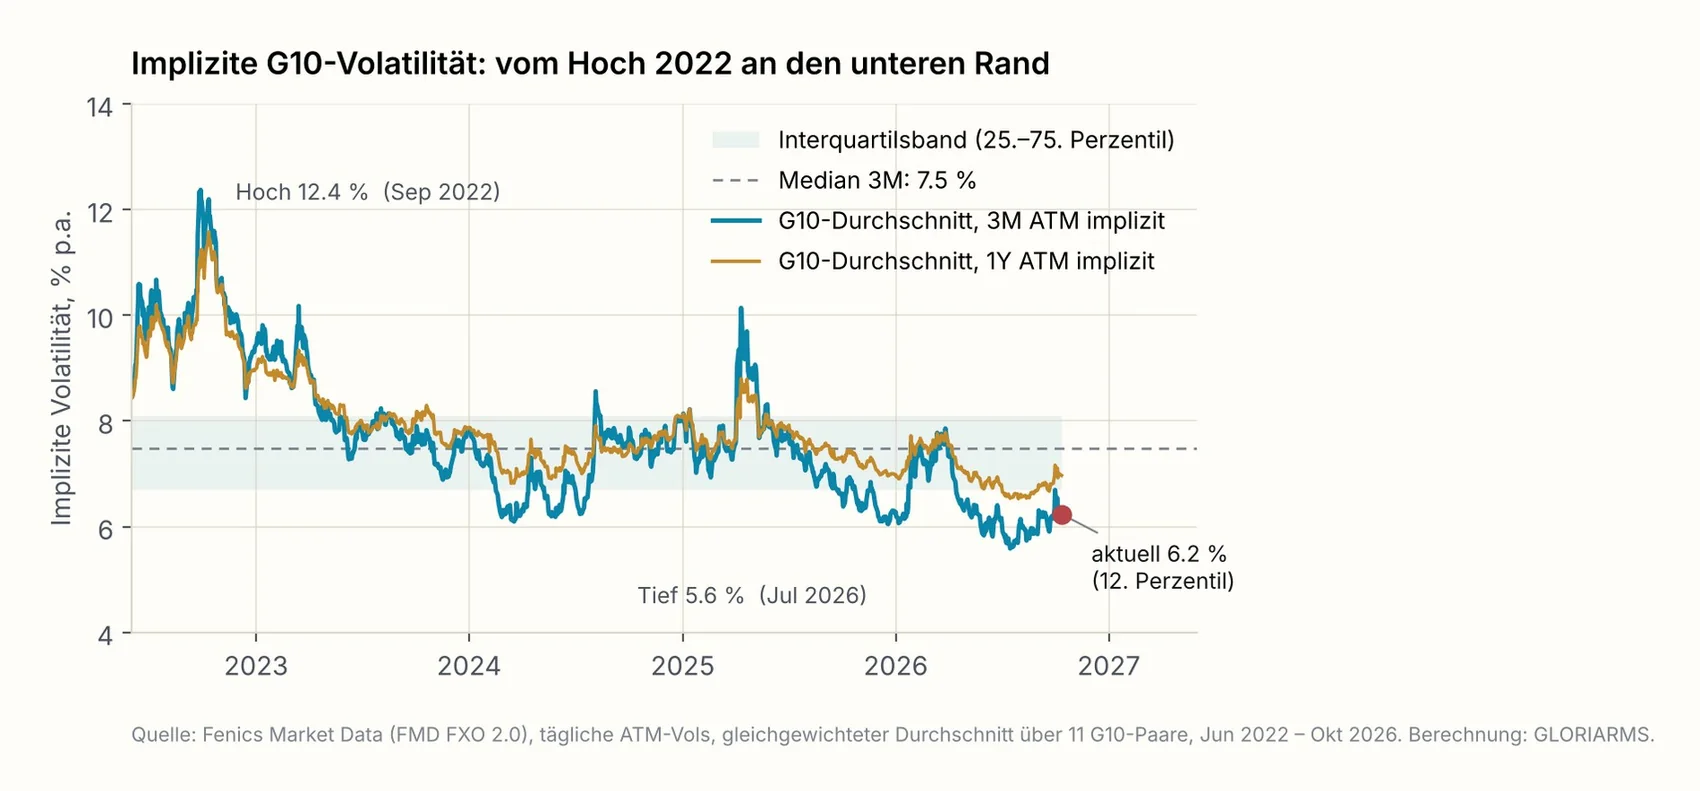
Bemerkenswert ist, dass die Einjahresvolatilität denselben Weg genommen hat. Mit 7,0 % liegt sie ebenfalls am 12. Perzentil. Der Markt erwartet also nicht nur für die nächsten Wochen Ruhe, sondern preist sie auch für den gesamten Planungshorizont eines typischen Hedging-Programms ein. Das ist der eigentliche Grund, warum die Risikokennzahlen in Treasury-Systemen, die mit impliziten Volatilitäten arbeiten, aktuell so niedrig ausfallen.
Nicht jedes Paar, aber die entscheidenden
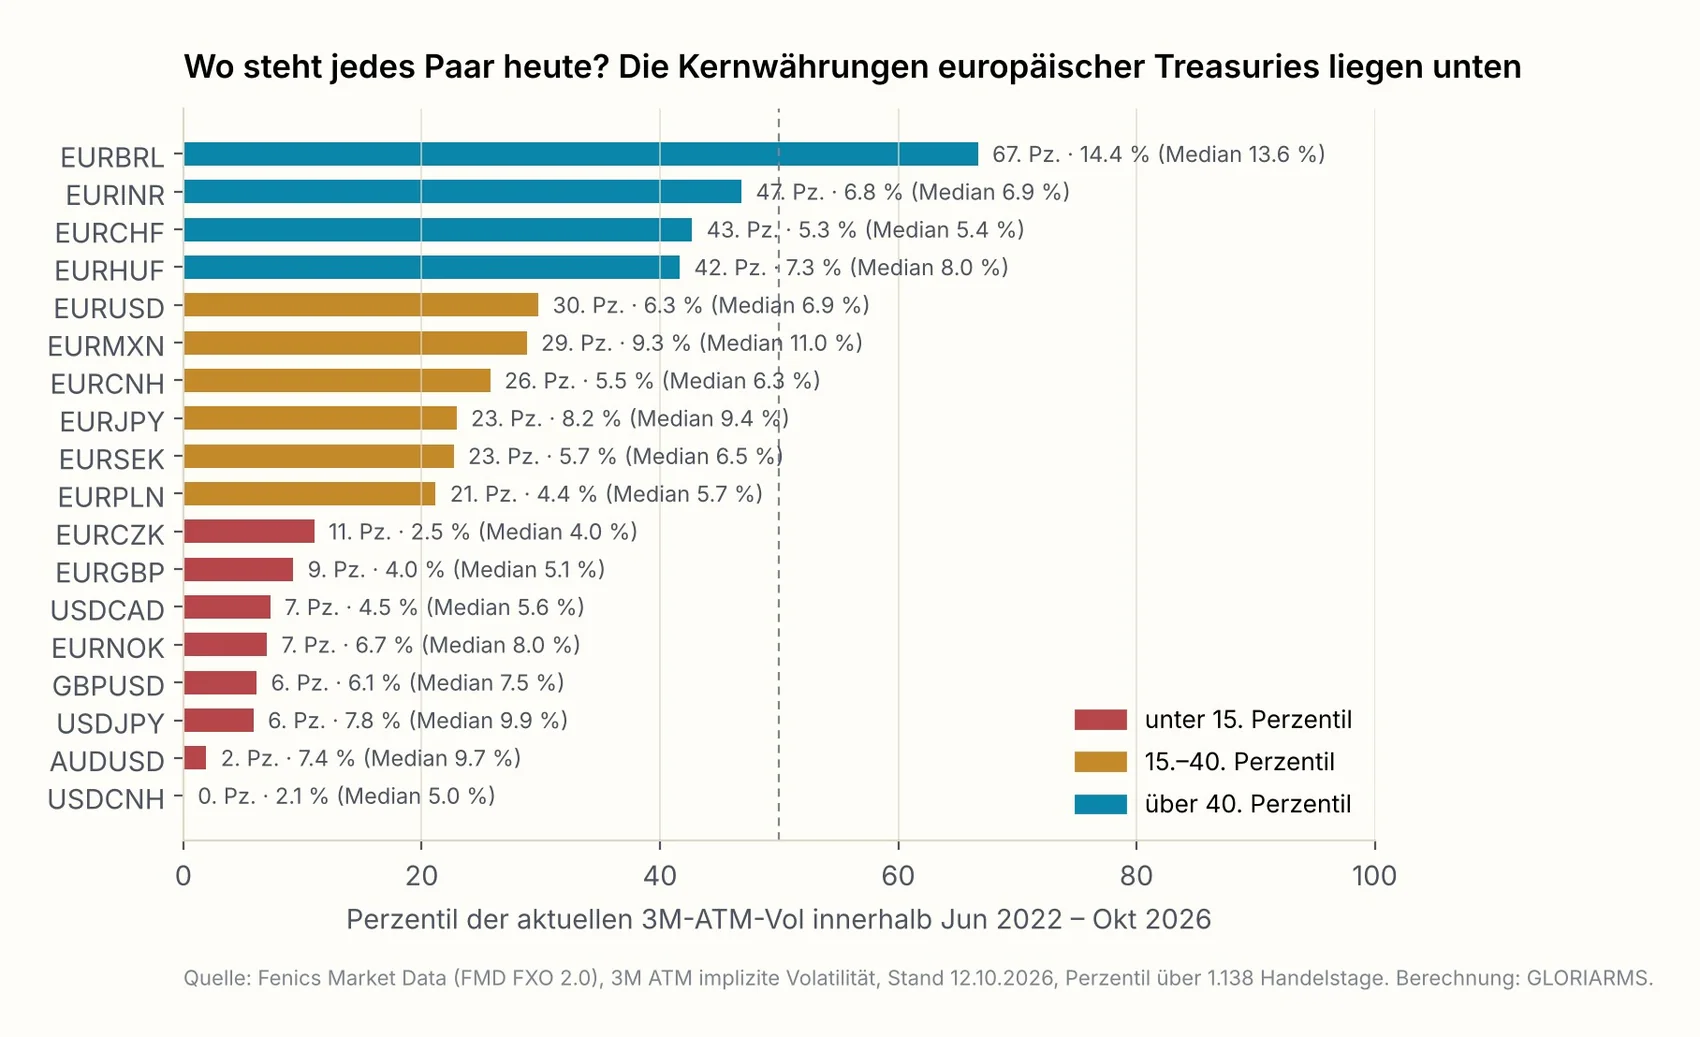
Das Bild ist nicht uniform, und es wäre unredlich, es so darzustellen. Abbildung 2 ordnet achtzehn Währungspaare danach ein, wo ihre aktuelle Dreimonatsvolatilität innerhalb der Spanne seit Juni 2022 steht. Die rote Gruppe – USD/CNH, AUD/USD, USD/JPY, GBP/USD, EUR/NOK, USD/CAD, EUR/GBP, EUR/CZK – liegt unter dem 15. Perzentil; USD/CNH notiert mit 2,1 % sogar auf dem absoluten Tief des Beobachtungszeitraums. Die mittlere Gruppe, zu der auch EUR/USD (30. Perzentil, 6,3 %) und EUR/PLN gehören, ist vom Sommertief etwas abgerückt, liegt aber klar unter dem Median. Am oberen Ende stehen einzelne Schwellenländerwährungen wie BRL und INR, deren Volatilität von lokalen Faktoren getrieben wird.
Für ein europäisches Treasury ist entscheidend, dass die Kernwährungen – USD, GBP, CHF, CNY, die skandinavischen Währungen, CZK und PLN – sämtlich in der unteren Hälfte liegen, GBP, NOK und CZK sogar im untersten Sechstel. Genau diese Währungen tragen in der Regel 80 bis 90 % des Exposures eines deutschen oder italienischen Industrieunternehmens.
Realisierte Volatilität: 27 Jahre Perspektive
Viereinhalb Jahre Optionsdaten sind ein kurzer Maßstab, und sie beginnen ausgerechnet in einer Stressphase. Um die Aussage „historisch niedrig“ zu prüfen, haben wir die realisierte Volatilität aus täglichen Spotkursen der Federal Reserve seit 1999 berechnet (Abbildung 3). Das Ergebnis ist deutlicher als erwartet: Die rollierende Dreimonatsvolatilität von EUR/USD liegt bei 5,0 % – dem 8. Perzentil seit Euro-Einführung, bei einem Median von 8,6 %. Über ein Jahr gerechnet sind es 5,5 %, das 4. Perzentil. GBP/USD steht mit 5,2 % am 4. Perzentil, NOK und SEK gegen USD ähnlich tief. Die einzige nennenswerte Ausnahme unter den großen Währungen ist USD/JPY, dessen realisierte Volatilität mit rund 9,5 % nahe am langfristigen Median liegt.
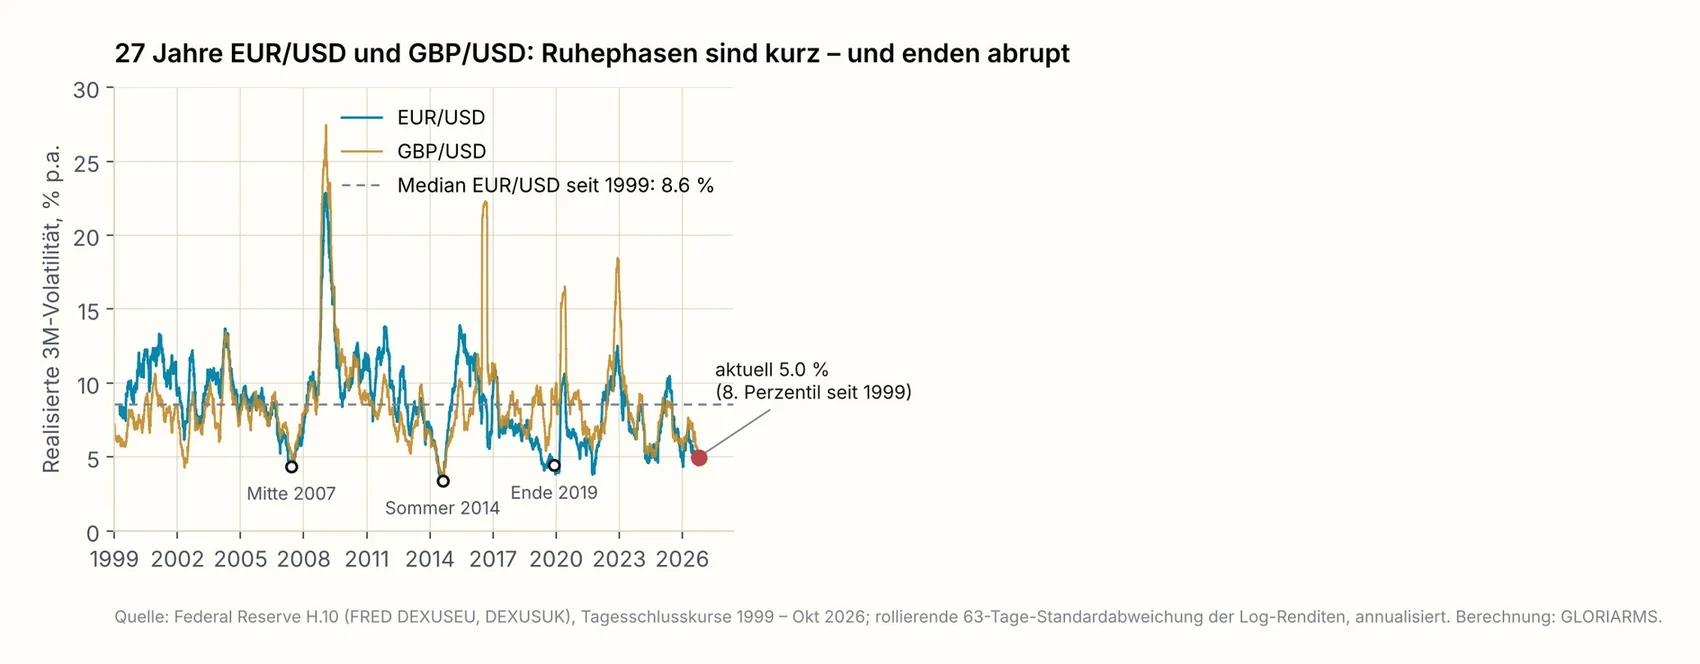
Die Grafik zeigt noch etwas anderes: Phasen, in denen die EUR/USD-Volatilität unter 6 % lag, hat es seit 1999 nur dreimal gegeben – Mitte 2007, im Sommer 2014 und Ende 2019. Auf jede folgte innerhalb von sechs bis zwölf Monaten ein Regimewechsel: die Finanzkrise, die EUR/USD-Abwertung von 1,39 auf 1,05 samt Aufgabe des Franken-Mindestkurses, die Pandemie. Darauf kommen wir in Abschnitt 05 zurück.
Die Nuance: implizit liegt über realisiert
Die implizite Einjahresvolatilität von EUR/USD beträgt 7,0 % und liegt damit nahe am Median der letzten vier Jahre – die realisierte nur 5,5 %. Der Optionsmarkt verlangt also rund 1,5 Volatilitätspunkte mehr, als zuletzt tatsächlich passiert ist. Dieser Abstand zwischen impliziter und zuletzt realisierter Volatilität ist gegenwärtig weit und ein erstes Indiz dafür, dass der Markt der Ruhe selbst nicht ganz traut. Für die Praxis bedeutet es: Systeme, die Risiken auf Basis historischer Volatilität berechnen, weisen heute noch niedrigere Zahlen aus als solche, die implizite Volatilitäten verwenden. Beide Zahlen sind niedrig; die historische ist es extremer.
Die Schere: Geopolitik oben, Volatilität unten
Der Befund niedriger Volatilität wäre weniger bemerkenswert, wenn die Welt ruhig wäre. Sie ist es nicht. Abbildung 4 stellt den Geopolitical Risk Index von Caldara und Iacoviello – ein auf der Auswertung von Zeitungsartikeln beruhendes, in der Zentralbankforschung etabliertes Maß für geopolitische Spannungen – dem G10-Volatilitätsindex gegenüber. Der GPR-Index liegt 2026 im Durchschnitt bei 188 Punkten; sein langjähriges Mittel von 1985 bis 2019 ist auf 100 normiert. Im Frühjahr 2026 erreichte der 30-Tage-Durchschnitt mit über 320 Punkten einen Wert, der sonst nur in akuten Kriegsphasen auftritt.
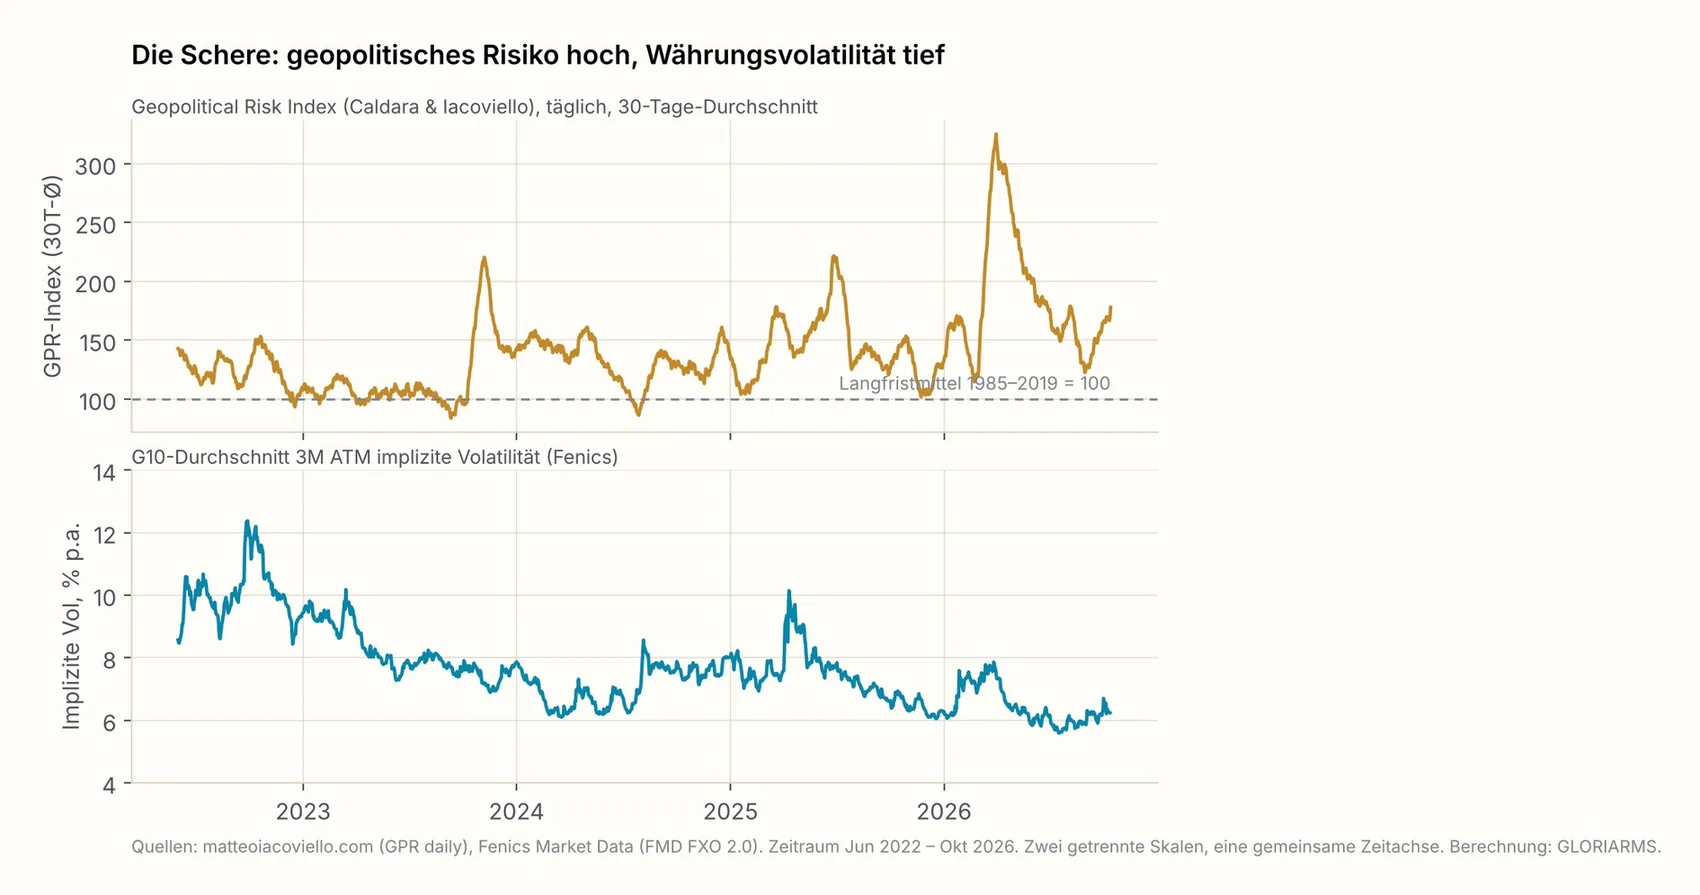
Die beiden Kurven haben sich entkoppelt. 2022 bewegten sie sich noch gemeinsam; der Anstieg des GPR-Index im Herbst 2023 fand in der Währungsvolatilität bereits kaum noch einen Widerhall, und die Spitze im Frühjahr 2026 fiel mit dem Tief der Volatilität zusammen. Man kann das auf drei Arten lesen. Erstens als Gewöhnung: Märkte haben gelernt, geopolitische Nachrichten zu ignorieren, solange sie keine unmittelbaren Konsequenzen für Zinsen und Handelsströme haben. Zweitens als strukturelle Erklärung: Zinsdifferenzen zwischen den großen Währungsräumen sind klein und stabil, Carry-Strategien dämpfen Bewegungen, und die Notenbanken agieren vorhersehbar. Drittens als Warnung: Die Fallhöhe zwischen dem, was der Markt einpreist, und dem, was die Welt an Risiko bereithält, ist selten so groß gewesen.
Alle drei Lesarten sind vertretbar, und dieses Papier maßt sich kein Urteil darüber an, welche richtig ist. Entscheidend für ein Treasury ist, dass die zweite Lesart die Stabilität der Ruhe erklärt, aber nicht ihre Dauer garantiert. Zinsdifferenzen ändern sich, Carry-Positionen werden abgebaut – und zwar typischerweise abrupt, wie der Yen im August 2024 gezeigt hat, als USD/JPY innerhalb von drei Wochen um zwölf Prozent fiel und die implizite Volatilität sich verdoppelte.
Was die Volatilitätskurve und der Skew sagen
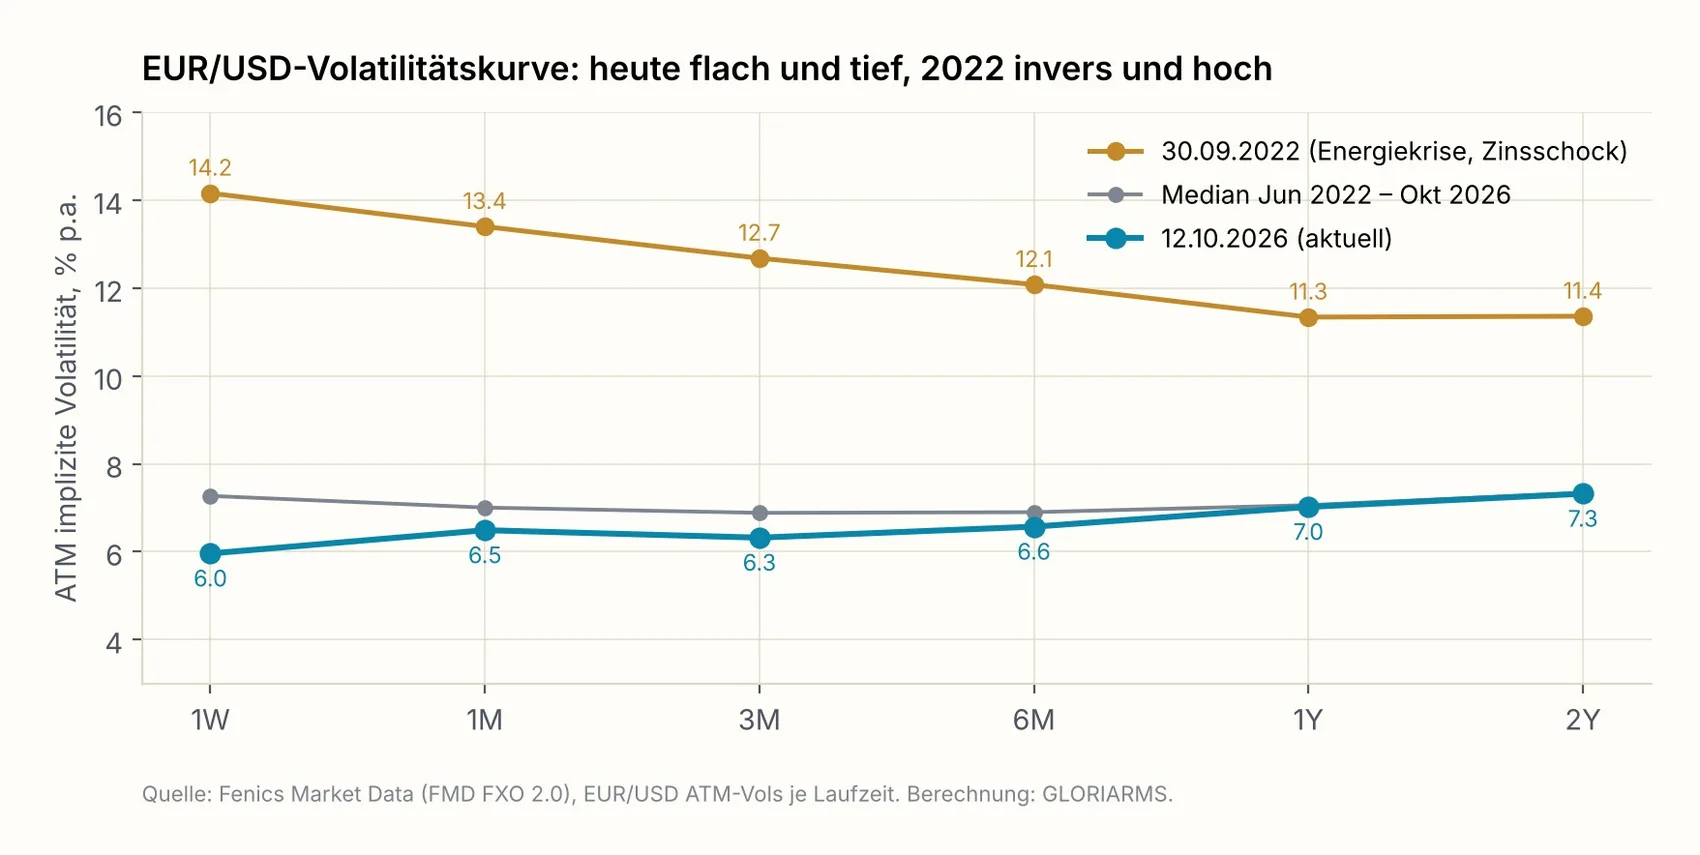
Zwei weitere Marktsignale ergänzen das Bild. Die Laufzeitstruktur der EUR/USD-Volatilität (Abbildung 5) ist heute flach und leicht ansteigend: 6,0 % für eine Woche, 7,3 % für zwei Jahre. Im September 2022 war sie invers, mit 14,2 % am kurzen Ende – der Markt bezahlte damals für unmittelbare Absicherung mehr als für langfristige. Eine flache, tiefe Kurve ist das Signaturbild einer Phase, in der niemand einen konkreten Auslöser sieht. Genau das macht sie gefährlich: Der Markt preist keinen Termin ein, an dem die Ruhe endet, also kann es jeder sein.
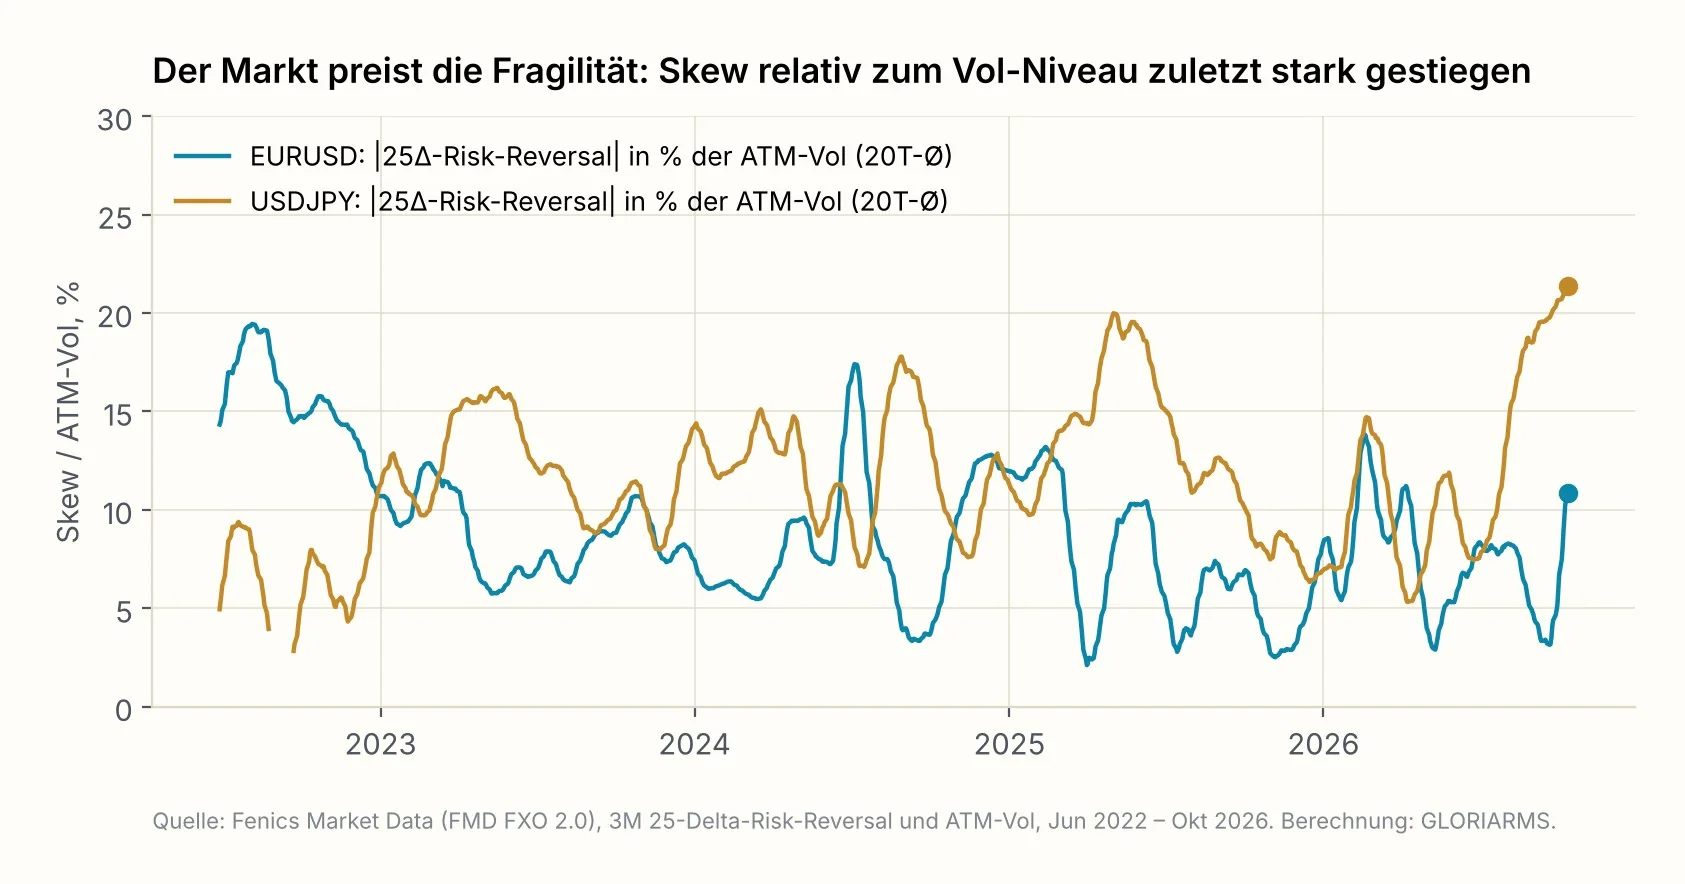
Der Skew – der Preisunterschied zwischen Optionen auf Auf- und Abwertung, gemessen am 25-Delta-Risk-Reversal – liefert das vielleicht interessanteste Signal. Absolut gesehen sind die Risk Reversals unauffällig. Setzt man sie aber ins Verhältnis zum Niveau der ATM-Volatilität (Abbildung 6), zeigt sich, dass der Markt für richtungsabhängigen Schutz relativ zum niedrigen ATM-Niveau so viel verlangt wie selten zuvor: Bei USD/JPY beträgt der Skew 21 % der ATM-Volatilität, das 97. Perzentil seit 2022; bei EUR/USD ist das Verhältnis nach einem Jahr nahe null innerhalb weniger Wochen auf 11 % gesprungen, deutlich über den Median von 8 %. Die Interpretation ist einfach: Der Optionsmarkt erwartet keine hohe Volatilität, aber er hält die Verteilung möglicher Ausgänge für schief. Die Ruhe ist eingepreist, die Fragilität auch.
Warum das für Treasurer relevant ist: Risikozahlen sind Volatilitätszahlen
Jede Risikokennzahl, die im Treasury-Alltag verwendet wird, lässt sich auf dieselbe Formel zurückführen: Risiko gleich Exposure mal Volatilität mal Konfidenzfaktor, auf Portfolioebene ergänzt um die Korrelationen zwischen den Währungen. Ob die Zahl Value-at-Risk, Cash-Flow-at-Risk, Peak Risk oder Earnings-at-Risk heißt, ob sie parametrisch, historisch oder per Simulation berechnet wird – das zugrunde liegende Marktregime, und insbesondere die beobachtete oder eingepreiste Volatilität, prägt das Ergebnis entscheidend.
Das ist keine Schwäche der Methodik, sondern ihre Definition. Es wird nur dann zum Problem, wenn aus der Kennzahl Entscheidungen abgeleitet werden, die länger halten sollen als die Volatilität, mit der sie berechnet wurden. Und genau das passiert in der Praxis an drei Stellen.
Hedge-Quoten werden prozyklisch
Viele Hedging-Richtlinien definieren die Sicherungsquote nicht starr, sondern über ein Risikolimit: Das offene Exposure darf ein bestimmtes Risiko – etwa fünf Prozent des geplanten EBIT – nicht überschreiten. Sinkt die Volatilität, passt bei gleicher Quote mehr Exposure unter das Limit, oder dieselben Positionen erlauben eine niedrigere Quote. Das System signalisiert: Du kannst weniger absichern. In der ruhigen Phase ist das sogar rechnerisch korrekt. Es bedeutet aber, dass die Sicherungsquote genau dann am niedrigsten ist, wenn Absicherung am billigsten wäre – und genau dann erhöht werden muss, wenn sie am teuersten ist. Das ist die Mechanik, die 2022 viele Treasuries dazu zwang, in den Markt zu gehen, als die Volatilität bereits bei 12 % stand.
Limite werden ausgenutzt, ohne dass jemand etwas entscheidet
Ein Risikolimit, das 2023 bei 10 Mio. EUR Peak Risk gesetzt wurde, wird 2026 bei denselben Positionen nur zur Hälfte ausgelastet. Das lädt dazu ein, das freie Limit zu nutzen – längere Planungshorizonte, mehr Währungen, weniger Absicherung. Jede dieser Entscheidungen ist für sich vertretbar. Zusammen führen sie dazu, dass das ökonomische Risiko steigt, während das ausgewiesene sinkt.
Budgetkurse und Planungsbandbreiten werden zu eng
Planungsbandbreiten für Budgetkurse werden häufig aus der impliziten oder historischen Volatilität abgeleitet. Die Verlustschwelle, die EUR/USD über zwölf Monate mit 95 % Wahrscheinlichkeit nicht überschreitet – die Logik des Value-at-Risk –, liegt bei 5,5 % Volatilität bei rund 9 %, bei 11 % Volatilität bei rund 18 %; ein beidseitiges 95 %-Band ist entsprechend ±11 % statt ±22 % breit. Wer sein Budget 2027 auf Basis der heutigen Bandbreite plant, hat implizit angenommen, dass das nächste Jahr so ruhig wird wie das vergangene. Die historische Evidenz, dass auf extreme Ruhephasen Regimewechsel folgen, spricht gegen diese Annahme.
Was passiert, wenn die Volatilität zurückkommt: ein Musterportfolio
Um die Mechanik greifbar zu machen, haben wir ein realistisches Exposure-Portfolio eines europäischen Industrieunternehmens aus Sicht des Euro definiert und über den gesamten Zeitraum seit Mitte 2022 mit täglichen Marktdaten bewertet. Das Portfolio enthält neun Währungen mit gemischten Richtungen: Forderungen aus Exporten in USD, GBP, JPY, CNY, MXN, BRL und INR sowie Verbindlichkeiten aus Beschaffung und Produktion in CHF und PLN. Die Nettobeträge auf Jahressicht sind in der Tabelle aufgeführt. Als Risikomaß verwenden wir den parametrischen Value-at-Risk mit 95 % Konfidenz über ein Jahr, berechnet aus der rollierenden Kovarianzmatrix der letzten 252 Handelstage – eine Standardmethode, die der Logik der meisten Treasury-Systeme entspricht.
| Währung | Richtung | Nettoexposure 12M (Mio. EUR) | Vol. heute (1Y hist.) | Vol. Stressphase 2023 |
|---|---|---|---|---|
| USD | Forderung | 40 | 5,5 % | 9,4 % |
| GBP | Forderung | 15 | 3,4 % | 7,6 % |
| CHF | Verbindlichkeit | −10 | 3,8 % | 7,9 % |
| JPY | Forderung | 8 | 6,6 % | 12,7 % |
| CNY | Forderung | 12 | 4,7 % | 8,1 % |
| PLN | Verbindlichkeit | −10 | 3,5 % | 8,7 % |
| MXN | Forderung | 6 | 6,0 % | 9,9 % |
| BRL | Forderung | 5 | 10,1 % | 17,4 % |
| INR | Forderung | 4 | 6,5 % | 8,2 % |
Dieselben Positionen, halb so viel Risiko
Abbildung 7 zeigt den Verlauf. Das ausgewiesene Portfoliorisiko erreichte im Januar 2023 mit 10,2 Mio. EUR seinen Höchststand, lag im Median der letzten vier Jahre bei 8,3 Mio. EUR und beträgt heute 5,6 Mio. EUR – das 4. Perzentil seiner eigenen Historie. Die Positionen haben sich dabei nicht verändert. Der gesamte Rückgang ist das Ergebnis gesunkener Volatilität und, in geringerem Maße, gesunkener Korrelation.
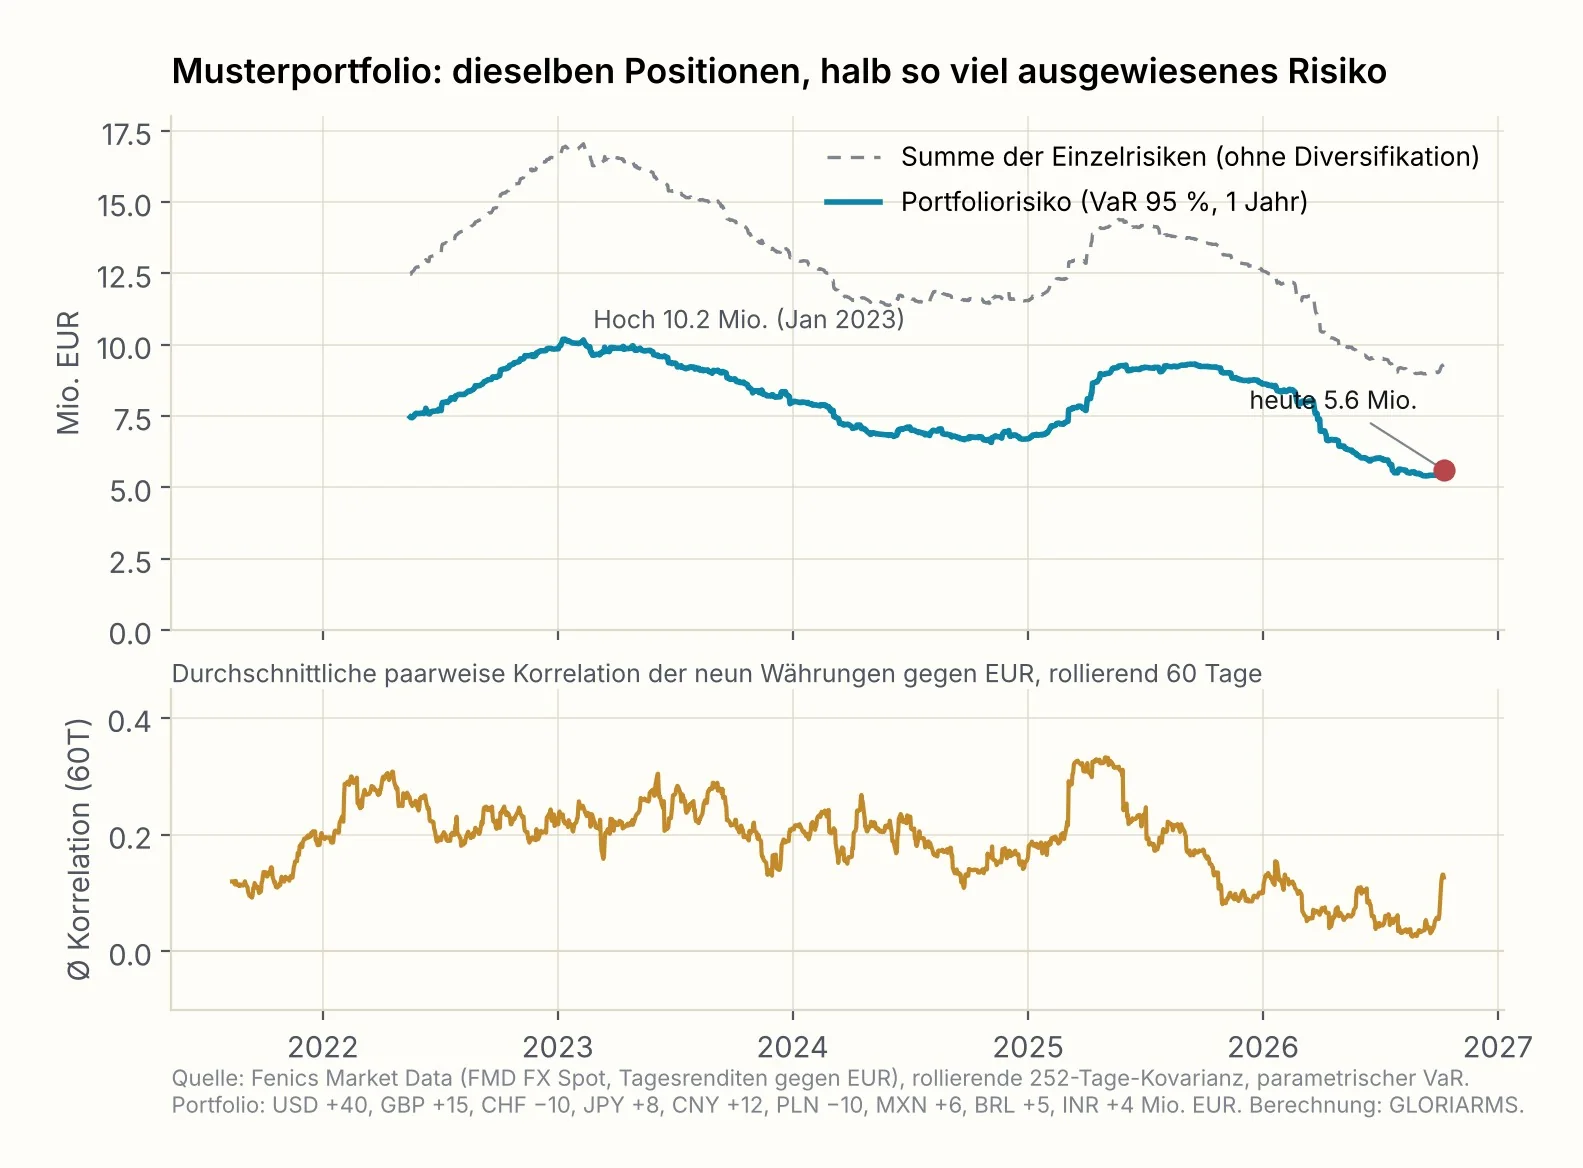
Der untere Teil der Grafik verdient besondere Aufmerksamkeit. Die durchschnittliche Korrelation zwischen den neun Währungen – gemessen über rollierende 60 Tage – ist im dritten Quartal 2026 auf 0,04 gefallen, den niedrigsten Wert des gesamten Zeitraums. In der Stressphase 2022/23 lag sie bei 0,22, in der Zollkrise im Mai 2025 kurzzeitig bei 0,33. Niedrige Korrelation bedeutet hohen Diversifikationseffekt: Das Portfolio sieht heute aus, als würden sich seine Währungen gegenseitig absichern. Das ist das typische Muster ruhiger Phasen, in denen jede Währung ihren eigenen lokalen Themen folgt. Im Stress verschwindet es, weil dann ein gemeinsamer Faktor – Risikoaversion, Dollar-Nachfrage, Liquidität – alle Währungen gleichzeitig bewegt.
Vier Szenarien
Abbildung 8 zerlegt den Effekt. Wir bewerten das Portfolio mit vier Kombinationen aus Volatilität und Korrelation: beides wie heute, heutige Volatilität mit der Korrelation der Stressphase, Stressvolatilität mit heutiger Korrelation, und beides aus der Stressphase. Zusätzlich zeigen wir ein zweites Portfolio mit identischen Beträgen, aber ausschließlich Forderungen – also ohne die natürlichen Hedges aus CHF- und PLN-Verbindlichkeiten.
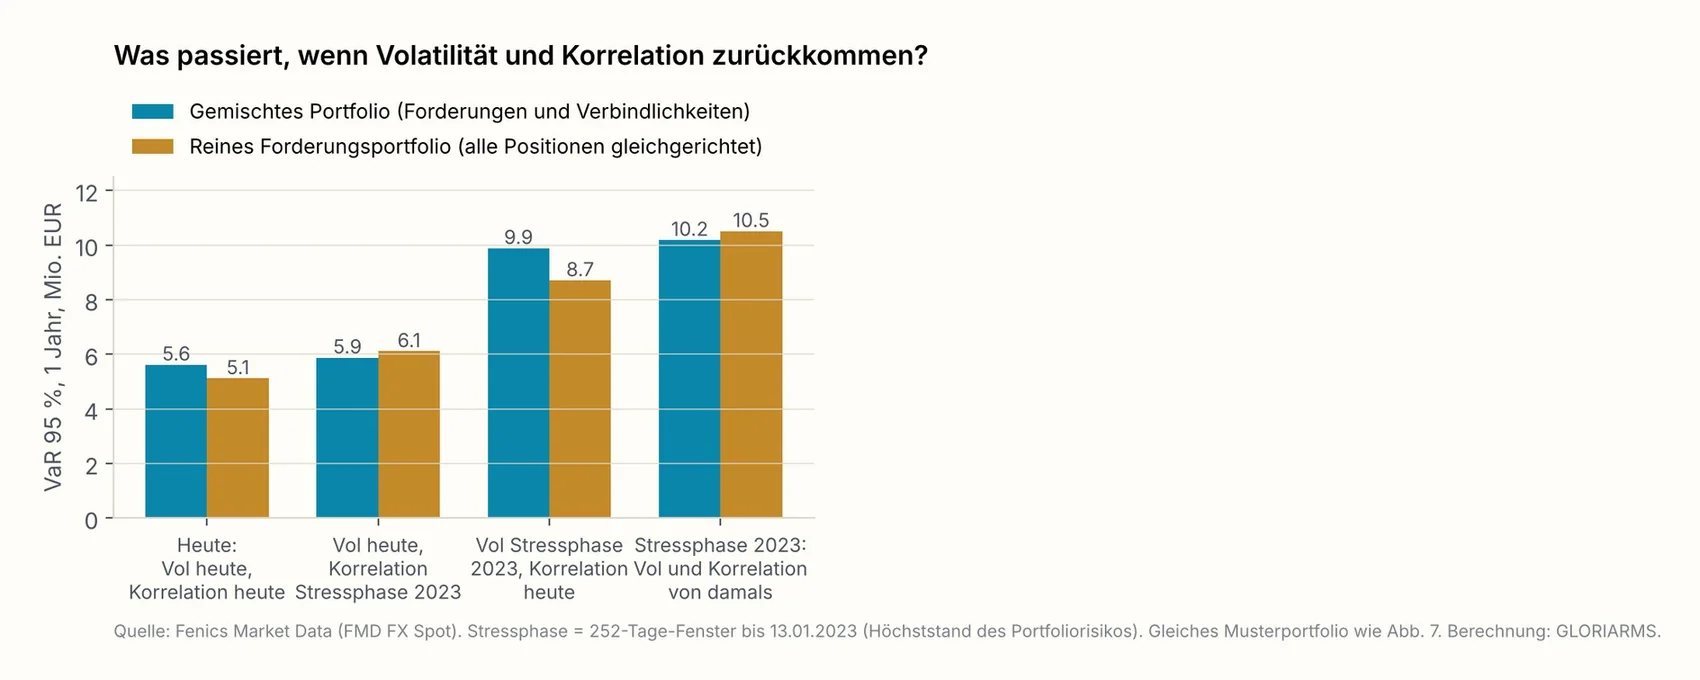
Zwei Befunde. Erstens: Der Volatilitätseffekt dominiert. Kehrt die Volatilität auf das Niveau von Anfang 2023 zurück, steigt das Risiko des gemischten Portfolios von 5,6 auf 9,9 Mio. EUR, ein Faktor von 1,8 – und das Niveau von 2023 war kein historischer Extremwert, sondern lag für EUR/USD nahe dem langfristigen Median. Zweitens: Der Korrelationseffekt hängt von der Struktur des Portfolios ab. Beim gemischten Portfolio ist er klein, weil die Verbindlichkeiten in CHF und PLN bei steigender Korrelation stärker als natürliche Hedges wirken. Beim reinen Forderungsportfolio erhöht allein der Sprung der Korrelation auf das Niveau vom Mai 2025 das Risiko von 5,1 auf 6,8 Mio. EUR, um ein Drittel – noch bevor sich an der Volatilität etwas geändert hat. Wer ein gleichgerichtetes Portfolio hat, trägt beide Risiken, und sie treten gemeinsam auf.
Eine Ergänzung für Systeme, die mit impliziten Volatilitäten rechnen: Mit den heutigen Einjahres-Marktvolatilitäten aus Fenics beträgt das Risiko des gemischten Portfolios 7,3 Mio. EUR, mit denen vom 30. September 2022 wären es 12,4 Mio. EUR. Die Größenordnung des Effekts ist dieselbe, nur das Ausgangsniveau liegt höher, weil der Optionsmarkt – wie in Abschnitt 01 beschrieben – eine Prämie über der realisierten Volatilität verlangt.
Lehren aus früheren Ruhephasen
Abbildung 3 hat die drei Phasen seit 1999 markiert, in denen die EUR/USD-Volatilität ähnlich tief stand wie heute. Es lohnt sich, kurz hinzusehen, was jeweils folgte – nicht, weil sich Geschichte wiederholt, sondern weil die Mechanik des Übergangs jedes Mal dieselbe war.
2007: Im Frühsommer lag die realisierte Dreimonatsvolatilität von EUR/USD bei rund 5 %, die implizite bei 6 %. Der Carry Trade – Finanzierung in JPY und CHF, Anlage in hochverzinsten Währungen – hatte die Volatilität über Jahre gedämpft. Als die Subprime-Krise im August 2007 erste Banken erfasste, verdoppelte sich die Volatilität innerhalb von drei Wochen; bis Januar 2009 erreichte sie 23 %. Unternehmen, die ihre Sicherungsquoten 2007 auf Basis der damaligen Risikozahlen gesenkt hatten, mussten im Herbst 2008 zu den höchsten Optionsprämien seit Einführung des Euro nachsichern.
2014: Im August 2014 erreichte die EUR/USD-Volatilität mit 3,4 % ihr Allzeittief, GBP/USD und USD/CHF lagen ähnlich. Die Erklärung war dieselbe wie heute: Notenbanken mit klarer Forward Guidance, niedrige und stabile Zinsdifferenzen, keine erkennbaren Auslöser. Innerhalb der folgenden acht Monate fiel EUR/USD von 1,39 auf 1,05, die Schweizerische Nationalbank gab im Januar 2015 den Mindestkurs auf – USD/CHF-Volatilität an einem Tag von 6 % auf über 30 % –, und die implizite EUR/USD-Volatilität stieg auf 13 %. Das Musterportfolio aus Abschnitt 04 hätte sein ausgewiesenes Risiko in dieser Zeit mehr als verdoppelt.
2019: Ende 2019 stand die realisierte EUR/USD-Volatilität bei 4,4 %, die Terminstruktur war flach, der Handelskonflikt zwischen den USA und China galt als eingepreist. Im März 2020 sprang die Volatilität binnen zwei Wochen auf über 14 %, die Korrelationen zwischen allen Währungen gegen den Dollar stiegen sprunghaft, und Absicherung war für mehrere Wochen nur zu einem Vielfachen der vorherigen Kosten zu haben.
Das Muster ist in allen drei Fällen gleich: eine strukturell gut begründete Ruhe, ein Auslöser, den vorher niemand als solchen erkannt hatte, ein Übergang innerhalb von Wochen statt Monaten – und Sicherungskosten, die genau dann am höchsten waren, als der Bedarf am größten wurde. Keine dieser Phasen war durch Prognose zu bewältigen. Alle wären durch Vorbereitung zu bewältigen gewesen.
Was ein Treasury jetzt tun kann
Die Schlussfolgerung aus den vorangegangenen Abschnitten ist nicht, dass eine Krise bevorsteht – das wissen wir nicht. Sie ist, dass das Risikomanagement nicht auf dem aktuellen Volatilitätsniveau kalibriert sein sollte, weil dieses Niveau in der Vergangenheit nie lange gehalten hat. Daraus folgen fünf konkrete Schritte.
- Risikozahlen im Regimevergleich lesen. Jede Peak-Risk- oder CFaR-Zahl sollte neben dem aktuellen Wert mindestens zwei Vergleichswerte ausweisen: das Risiko bei Median-Volatilität der letzten fünf Jahre und das Risiko in der letzten Stressphase. Erst der Abstand zwischen diesen Zahlen sagt, wie viel von der aktuellen Ruhe im ausgewiesenen Risiko steckt. Bei unserem Musterportfolio ist es die Hälfte.
- Limite und Quoten auf Stressvolatilität verankern. Eine Hedging-Policy, die Mindestquoten vorschreibt, sollte diese Quoten so setzen, dass das Risikolimit auch bei Stressvolatilität eingehalten wird – nicht nur bei der aktuellen. Praktisch heißt das: die Quote, die heute wegen niedriger Zahlen gesenkt werden könnte, bewusst nicht senken. Das kostet in der ruhigen Phase nicht zwingend zusätzliche Prämie – aber Disziplin.
- Die Diversifikationsannahme hinterfragen. Portfolios, in denen alle Positionen in dieselbe Richtung zeigen, profitieren heute von einer Korrelation nahe null, die im Stress verschwindet. Für solche Portfolios sollte das Risiko zusätzlich mit der Korrelation einer Stressphase berechnet und die Differenz als eigene Kennzahl geführt werden. Gemischte Portfolios mit natürlichen Hedges sind hier robuster – ein Argument dafür, Beschaffungs- und Absatzwährungen gemeinsam zu betrachten.
- Optionen prüfen, solange sie billig sind. Niedrige implizite Volatilität bedeutet niedrige Optionsprämien. Eine Absicherung mit Optionen, die 2022 unbezahlbar war, kostet heute einen Bruchteil. Wer einen Teil des Exposures optional statt mit Forwards absichert, kauft genau das, was in diesem Papier beschrieben wird: Schutz gegen den Anstieg der Volatilität, ohne vollständig auf positives Kurspotenzial zu verzichten. Collars reduzieren die Prämie, begrenzen dafür aber einen Teil dieses Potenzials. Der Skew zeigt, dass der Markt für Extremschutz bereits mehr verlangt – am ATM-Niveau ist er aber nach wie vor günstig.
- Den Monitoring-Rhythmus an die Fallhöhe anpassen. Die Übergänge aus Ruhephasen dauerten in der Vergangenheit Wochen. Ein quartalsweiser Risikobericht sieht den Übergang erst, wenn er vorbei ist. Volatilität, Korrelation und Skew sollten in dieser Phase wöchentlich beobachtet werden, mit definierten Schwellen, die eine Überprüfung der Sicherungsquoten auslösen – etwa ein Anstieg der impliziten G10-Volatilität über den Median oder ein Sprung der durchschnittlichen Korrelation über 0,2.
Keiner dieser Schritte setzt eine Prognose voraus. Alle setzen voraus, dass das Treasury seine Risikozahlen nicht als Messung des Risikos versteht, sondern als Messung des Risikos unter den aktuellen Marktbedingungen – und dass es weiß, wie weit diese Bedingungen von der Normalität entfernt sind.
Wie wir das für unsere Kunden sichtbar machen
Alle Analysen in diesem Papier beruhen auf den täglichen Marktdaten und den Werkzeugen, mit denen wir in GLORIAnalytics Kundenportfolios bewerten. Die Perzentil-Einordnung der Volatilität je Währungspaar, der Regimevergleich des Portfoliorisikos und die Korrelationsampel, die historische und implizite Korrelation gegeneinander stellt, sind dort als laufende Auswertungen verfügbar. Der Peak-Risk-Backtest zeigt für ein konkretes Exposure, wie sich das ausgewiesene Risiko über die letzten Jahre entwickelt hätte – und damit, wie viel vom heutigen Wert der Ruhe geschuldet ist. Das Hedging-Labor erlaubt es, Sicherungsquoten und Monitoring-Rhythmen gegen die Marktgeschichte zu testen, bevor sie in eine Policy geschrieben werden.
Wenn Sie wissen möchten, wo Ihr eigenes Portfolio in diesem Bild steht, stellen wir die Auswertung aus Abschnitt 04 für Ihr Exposure gern bereit.
Anhang: Methodik und Daten
Optionsvolatilitäten. Fenics Market Data, Datensatz FMD FXO 2.0, tägliche Schlussquotierungen (Mid) der ATM-Volatilität (Delta-neutral) und der 25-Delta-Risk-Reversals für 22 Laufzeiten, 1. Juni 2022 bis 12. Oktober 2026, 1.138 Handelstage. Der G10-Index ist der ungewichtete Durchschnitt über EUR/USD, USD/JPY, GBP/USD, USD/CHF, AUD/USD, USD/CAD, EUR/GBP, EUR/JPY, EUR/CHF, EUR/SEK und EUR/NOK. Perzentile beziehen sich auf die Verteilung der Tageswerte im Beobachtungszeitraum.
Realisierte Volatilität. Tägliche Mittagskurse der Federal Reserve (H.10, Serien DEXUSEU, DEXUSUK, DEXJPUS, DEXSZUS u. a.), ab 4. Januar 1999. Volatilität als Standardabweichung der logarithmierten Tagesrenditen über 63 (Dreimonats-) bzw. 252 (Einjahres-) Handelstage, annualisiert mit Faktor √252. Perzentile beziehen sich auf alle Tageswerte seit 1999.
Geopolitical Risk Index. Caldara, D. und M. Iacoviello (2022), „Measuring Geopolitical Risk“, American Economic Review 112(4). Data downloaded from https://www.matteoiacoviello.com/gpr.htm on October 14, 2026 (Tages- und Monatsreihe, Stand 13. Oktober 2026; Lizenz CC BY). Der Index zählt Artikel zu geopolitischen Spannungen in zehn großen Zeitungen; das Mittel 1985–2019 ist auf 100 normiert.
Musterportfolio. Tagesrenditen von 56 Währungen gegen EUR aus Fenics-Spotkursen (Snapshot 16:00 Uhr Berliner Zeit, Mid), 24. Mai 2021 bis 9. Oktober 2026. Risikomaß: parametrischer Value-at-Risk bei 95 % Konfidenz (Faktor 1,645) über einen Jahreshorizont, berechnet als Wurzel der quadratischen Form aus Positionsvektor und annualisierter Kovarianzmatrix der jeweils letzten 252 Handelstage. Die Summe der Einzelrisiken ist die Summe der absoluten Stand-alone-Risiken aller Positionen ohne Berücksichtigung von Diversifikationseffekten. Der Regimevergleich in Abbildung 8 kombiniert die Volatilitätsvektoren und Korrelationsmatrizen zweier Fenster: das aktuelle (bis 9. Oktober 2026) und das Stressfenster (252 Tage bis 13. Januar 2023, Höchststand des Portfoliorisikos). Die Mai-2025-Korrelation ist die 60-Tage-Korrelationsmatrix bis 1. Mai 2025. Die implizit basierte Variante ersetzt die historischen Volatilitäten durch die Einjahres-ATM-Volatilitäten aus Fenics am jeweiligen Stichtag. Für das CNY-Exposure werden die Onshore-Spotrenditen (EUR/CNY) verwendet; in der Optionsanalyse (Abbildungen 2 und 8, implizite Variante) dient die liquidere Offshore-Volatilität von CNH als Marktproxy.
Einschränkungen. Die parametrische Methode unterstellt normalverteilte Renditen und unterschätzt deshalb Extremrisiken systematisch – die tatsächliche Fallhöhe ist eher größer als dargestellt. Der Beobachtungszeitraum der Optionsdaten beginnt in einer Stressphase, was die Perzentile im Vergleich zu einer längeren Historie tendenziell nach oben verzerrt; die Einordnung über die realisierte Volatilität seit 1999 ist davon nicht betroffen. Das Musterportfolio ist eine Illustration und keine Empfehlung für eine bestimmte Exposure-Struktur.
GLORIARMS S.r.l. · Stefan Hamberger · Dieses Papier dient der Information und stellt keine Anlage- oder Absicherungsempfehlung dar. Alle Berechnungen beruhen auf den genannten Quellen; Fehler vorbehalten. © 2026 GLORIARMS.
Häufig gestellte Fragen
Wie niedrig ist die Währungsvolatilität im Oktober 2026?
Die implizite Dreimonatsvolatilität der G10-Währungen liegt im Oktober 2026 im Durchschnitt bei 6,2 % – das 12. Perzentil der Spanne seit Juni 2022 (Hoch: 12,4 % im September 2022). Die realisierte Einjahresvolatilität von EUR/USD beträgt 5,5 % und war seit Einführung des Euro nur in 4 % der Beobachtungen niedriger. Datenstand 12. Oktober 2026 auf Basis von Fenics Market Data und Spotkursen der Federal Reserve.
Senkt niedrige Volatilität das Risiko eines Treasury-Portfolios?
Nein. Sie senkt den ausgewiesenen Wert von Risikokennzahlen wie Value-at-Risk, Cash-Flow-at-Risk oder Peak Risk, nicht das ökonomische Risiko. Im Musterportfolio aus neun Währungen liegt das ausgewiesene Jahresrisiko heute bei 5,6 Mio. EUR; mit Volatilität und Korrelation von Anfang 2023 wären es bei identischen Positionen 10,2 Mio. EUR – ein Anstieg um den Faktor 1,8.
Warum werden Hedge-Quoten und Limite in ruhigen Marktphasen prozyklisch?
Viele Hedging-Richtlinien definieren die Sicherungsquote über ein Risikolimit. Sinkt die Volatilität, passt bei gleicher Quote mehr Exposure unter das Limit; die Quote sinkt damit genau dann, wenn Absicherung am billigsten wäre, und müsste wieder steigen, wenn sie am teuersten ist. Ein Limit, das 2023 bei 10 Mio. EUR Peak Risk gesetzt wurde, ist 2026 bei denselben Positionen nur zur Hälfte ausgelastet.
Was lehren frühere Ruhephasen wie 2007, 2014 und 2019?
Die realisierte EUR/USD-Volatilität lag seit 1999 nur dreimal unter 6 %: Mitte 2007, im Sommer 2014 und Ende 2019. Auf jede Phase folgte innerhalb von sechs bis zwölf Monaten ein Regimewechsel – Finanzkrise, Aufgabe des Franken-Mindestkurses, Pandemie. Das Muster ist gleich: eine strukturell begründete Ruhe, ein Auslöser, den vorher niemand erkannt hatte, ein Übergang innerhalb von Wochen und Sicherungskosten, die gerade dann am höchsten sind, wenn der Bedarf am größten ist.
Was kann ein Treasury jetzt konkret tun?
Das Papier nennt fünf Schritte, die keine Prognose voraussetzen: Risikozahlen im Regimevergleich lesen (Median-Volatilität und letzte Stressphase), Limite und Quoten auf Stressvolatilität verankern, die Diversifikationsannahme hinterfragen, Optionen prüfen, solange sie günstig sind, und den Monitoring-Rhythmus an die Fallhöhe anpassen – etwa wöchentlich statt quartalsweise.
Auf welchen Daten und Methoden beruhen die Zahlen?
Optionsvolatilitäten und Risk Reversals stammen aus Fenics Market Data (FMD FXO 2.0, täglich seit 1. Juni 2022, 1.138 Handelstage), realisierte Volatilitäten aus Spotkursen der Federal Reserve (H.10) seit 1999, das geopolitische Risiko aus dem Geopolitical Risk Index von Caldara und Iacoviello. Das Musterportfolio wird mit parametrischem Value-at-Risk (95 %, ein Jahr) über die rollierende 252-Tage-Kovarianzmatrix bewertet. Methodik und Einschränkungen stehen im Anhang.
Dieses Whitepaper wurde mit KI-gestützten Recherche- und Schreibwerkzeugen erstellt und vor Veröffentlichung von den unten genannten Autoren auf Richtigkeit und Vollständigkeit geprüft.
Autoren
