WHITE PAPER · VOLATILITÀ · Ottobre 2026
La quiete prima della tempesta
Perché una volatilità valutaria ai minimi storici non riduce il rischio nei portafogli di tesoreria: lo nasconde soltanto.
Correlati: Gestione del rischio di cambio per le aziende La piattaforma GLORIAnalytics
I punti chiave
- La volatilità implicita G10 a tre mesi, al 6,2%, si colloca al 12° percentile del suo intervallo da giugno 2022, e la volatilità realizzata a un anno di EUR/USD (5,5%) è stata più bassa solo nel 4% delle osservazioni dal 1999
- Rischio geopolitico e volatilità valutaria si sono disaccoppiati: il Geopolitical Risk Index segna nel 2026 una media di 188 punti, quasi il doppio della sua media di lungo periodo, mentre la volatilità valutaria è vicina ai minimi
- Ogni misura di rischio è, nella sostanza, un numero di volatilità: quando la volatilità scende, il rischio rilevato scende con lei senza che cambi una sola posizione – e rapporti di copertura, limiti e intervalli di budget diventano prociclici
- Nel portafoglio campione di nove valute il rischio rilevato cresce di un fattore 1,8 (da 5,6 a 10,2 milioni di euro) se volatilità e correlazione tornano ai livelli di inizio 2023
- Le fasi di calma precedenti (2007, 2014, 2019) sono finite ciascuna entro sei-dodici mesi con un cambio di regime – cinque passi concreti che una tesoreria può fare adesso, senza alcuna previsione
I mercati valutari sono tranquilli come non lo erano da anni. A ottobre 2026 la volatilità implicita a tre mesi delle valute G10 è in media del 6,2%: il 12° percentile degli ultimi cinque anni, appena sopra il minimo di luglio. La volatilità realizzata in un anno per l'EUR/USD è al 5,5%, più bassa che nel 96% delle osservazioni dall'introduzione dell'euro. Nello stesso tempo il Geopolitical Risk Index segna una media di 188 punti nel 2026, quasi il doppio della sua media di lungo periodo. Questa forbice è il punto di partenza del presente documento.
Per le imprese con esposizioni in valuta la conseguenza è immediata. Ogni misura di rischio in uso – value-at-risk, cash-flow-at-risk, peak risk – è, nella sostanza, un'espressione della volatilità. Quando la volatilità scende, il rischio rilevato scende di pari passo, anche se nelle esposizioni sottostanti non è cambiato nulla. Il nostro portafoglio campione di nove valute mostra oggi un rischio annuo di 5,6 milioni di euro; con la volatilità e la correlazione di inizio 2023 ne mostrerebbe 10,2 milioni, a posizioni identiche. Una tesoreria che fissa oggi rapporti di copertura, limiti o cambi di budget sulla base dei numeri attuali rischia di calibrare la propria gestione del rischio sui parametri più calmi del ciclo.
Il documento procede in sei passi: dove si trova oggi la volatilità; perché la calma non va confusa con la sicurezza; il meccanismo che rende prociclici i numeri di rischio; cosa accade a un portafoglio realistico quando il mercato cambia regime; cosa hanno insegnato le precedenti fasi di calma; e cosa può fare una tesoreria adesso, finché la protezione costa poco. Tutte le cifre derivano da nostre elaborazioni su dati di mercato giornalieri; la metodologia è documentata in appendice.
Dove siamo: la volatilità nel contesto storico
La volatilità si può misurare in due modi. La volatilità implicita è il prezzo che il mercato delle opzioni chiede oggi per le oscillazioni future dei cambi: è l'aspettativa del mercato. La volatilità realizzata è ciò che è effettivamente accaduto: la deviazione standard delle variazioni giornaliere su una finestra passata. A ottobre 2026 entrambe raccontano la stessa storia, con una sfumatura che conta.
Volatilità implicita: al fondo dell'intervallo dal 2022
La Figura 1 mostra la media equiponderata della volatilità implicita a tre mesi e a un anno su undici coppie di valute G10, da dati Fenics giornalieri. Il quadro è inequivocabile. Dal picco del 12,4% di fine settembre 2022 – crisi energetica, shock dei tassi, crisi della sterlina – la volatilità implicita è scesa in tre gradini. Lo shock dei dazi dell'aprile 2025 ha prodotto un breve picco poco sopra il 10%, riassorbito nel giro di qualche settimana. Dalla primavera del 2026 l'indice si è mantenuto costantemente sotto la banda interquartile, toccando un minimo del 5,6% a metà luglio. Il valore attuale del 6,2% corrisponde al 12° percentile dell'intero periodo di osservazione; la mediana è 7,5%.
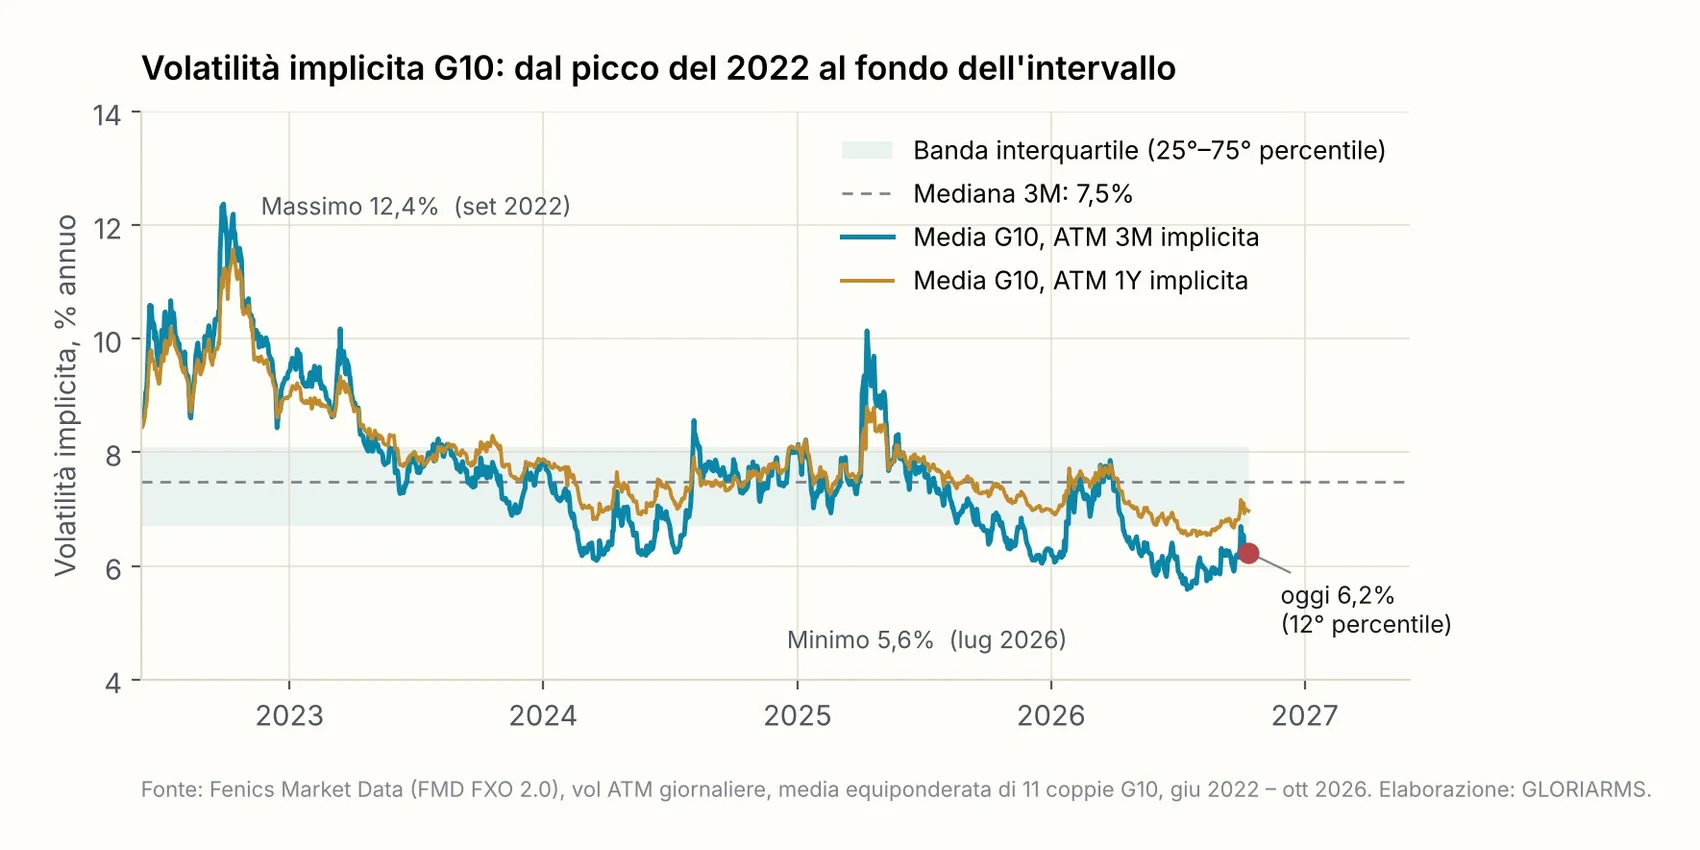
Colpisce che la volatilità a un anno abbia seguito la stessa traiettoria. Al 7,0% si colloca anch'essa al 12° percentile. Il mercato non si aspetta calma solo per le prossime settimane: la prezza sull'intero orizzonte di pianificazione di un tipico programma di copertura. È questa la vera ragione per cui le misure di rischio nei sistemi di tesoreria che lavorano con volatilità implicite risultano oggi così basse.
Non tutte le coppie, ma quelle che contano
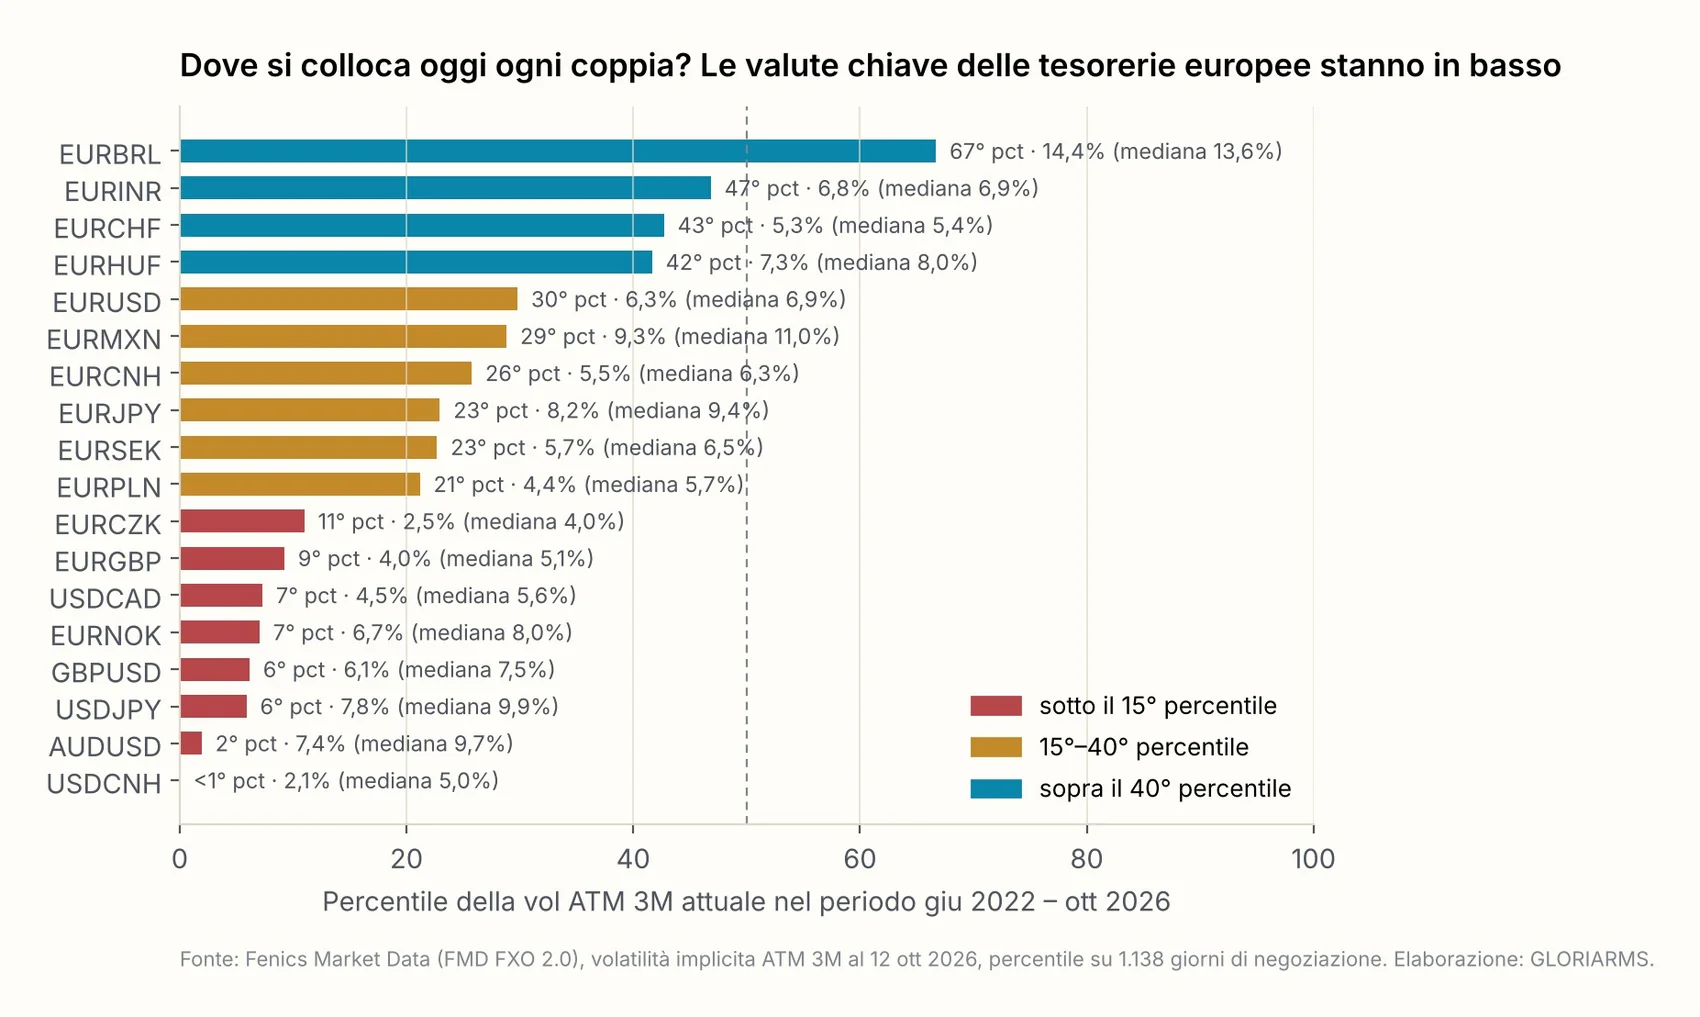
Il quadro non è uniforme, e sarebbe scorretto presentarlo come tale. La Figura 2 ordina diciotto coppie di valute in base alla posizione della loro volatilità a tre mesi attuale nell'intervallo da giugno 2022. Il gruppo rosso – USD/CNH, AUD/USD, USD/JPY, GBP/USD, EUR/NOK, USD/CAD, EUR/GBP, EUR/CZK – è sotto il 15° percentile; USD/CNH, al 2,1%, è sul minimo assoluto del periodo. Il gruppo intermedio – EUR/PLN, EUR/JPY, EUR/SEK, EUR/CNH, EUR/MXN ed EUR/USD (30° percentile, 6,3%) – si è un po' allontanato dai minimi estivi ma resta sotto la mediana. EUR/HUF ed EUR/CHF (43° percentile) sono vicine alla mediana; in cima si trovano EUR/INR ed EUR/BRL, la cui volatilità è guidata da fattori locali.
Per una tesoreria in euro il quadro va letto con attenzione. Le coppie contro il dollaro – GBP/USD, USD/JPY, AUD/USD, USD/CAD, USD/CNH – sono tutte sotto il 15° percentile; contro l'euro la compressione è più marcata per GBP, NOK e CZK (sotto il 15°) e, in misura minore, per PLN e SEK che per USD (30° percentile) e CHF (43°, vicino alla mediana). Le valute che tipicamente rappresentano l'80-90% dell'esposizione di un'impresa industriale italiana o tedesca – USD, GBP, CHF, CNY – si collocano quindi al di sotto della mediana del periodo, in nessun caso sopra. Per il renminbi l'analisi si basa sulle quotazioni dell'offshore CNH (EUR/CNH e USD/CNH), il mercato delle opzioni più liquido; EUR/CNY onshore, disponibile nei dati Fenics, si colloca al 32° percentile, in linea con EUR/CNH (26°).
Volatilità realizzata: una prospettiva di 27 anni
Cinque anni di dati sulle opzioni sono un metro corto, e per di più iniziano in una fase di stress. Per verificare l'affermazione "ai minimi storici" abbiamo calcolato la volatilità realizzata dai tassi spot giornalieri della Federal Reserve a partire dal 1999 (Figura 3). Il risultato è più netto del previsto. La volatilità mobile a tre mesi di EUR/USD è al 5,0%: l'8° percentile dall'introduzione dell'euro, contro una mediana dell'8,6%. Su un anno è al 5,5%, il 4° percentile. GBP/USD è al 4° percentile con il 5,2%; NOK e SEK contro dollaro sono altrettanto basse. L'unica eccezione di rilievo fra le valute principali è USD/JPY, la cui volatilità realizzata, intorno al 9,5%, è vicina alla mediana di lungo periodo.
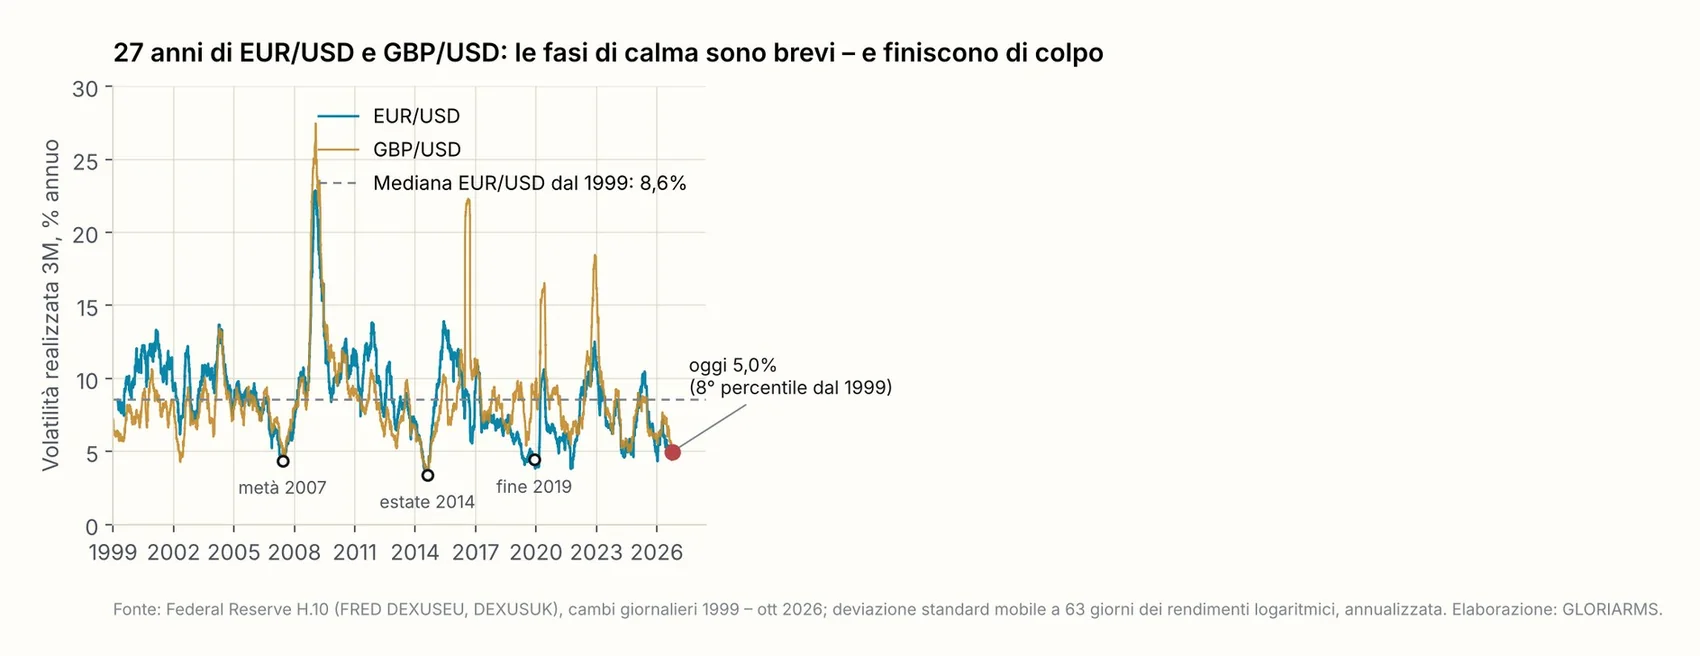
Il grafico mostra anche altro. Dal 1999 ci sono stati solo tre episodi in cui la volatilità di EUR/USD è scesa sotto il 6%: metà 2007, estate 2014 e fine 2019. A ciascuno è seguito, entro sei-dodici mesi, un cambio di regime: la crisi finanziaria, la discesa di EUR/USD da 1,39 a 1,05 con l'abbandono del cambio minimo del franco svizzero, la pandemia. Torneremo su questi episodi nella sezione 05.
La sfumatura: l'implicita sta sopra la realizzata
La volatilità implicita a un anno di EUR/USD è al 7,0%, vicina alla mediana degli ultimi quattro anni; la realizzata è solo al 5,5%. Il mercato delle opzioni chiede quindi circa 1,5 punti di volatilità in più di quanto si è materializzato di recente. Questo scarto fra volatilità implicita e volatilità realizzata recente è oggi ampio, ed è un primo segnale che il mercato stesso non si fida del tutto della calma. In pratica: i sistemi che calcolano il rischio dalla volatilità storica riportano oggi numeri ancora più bassi di quelli che usano volatilità implicite. Entrambi i numeri sono bassi; quello storico lo è in modo più estremo.
La forbice: geopolitica in alto, volatilità in basso
Una volatilità bassa sarebbe meno degna di nota se il mondo fosse tranquillo. Non lo è. La Figura 4 mette a confronto il Geopolitical Risk Index di Caldara e Iacoviello – una misura delle tensioni geopolitiche basata sull'analisi dei quotidiani, consolidata nella ricerca delle banche centrali – con l'indice di volatilità G10. L'indice GPR segna una media di 188 punti nel 2026; la sua media di lungo periodo 1985-2019 è normalizzata a 100. Nella primavera del 2026 la media a 30 giorni ha superato i 320 punti, un livello che si osserva altrimenti solo nelle fasi acute di un conflitto.
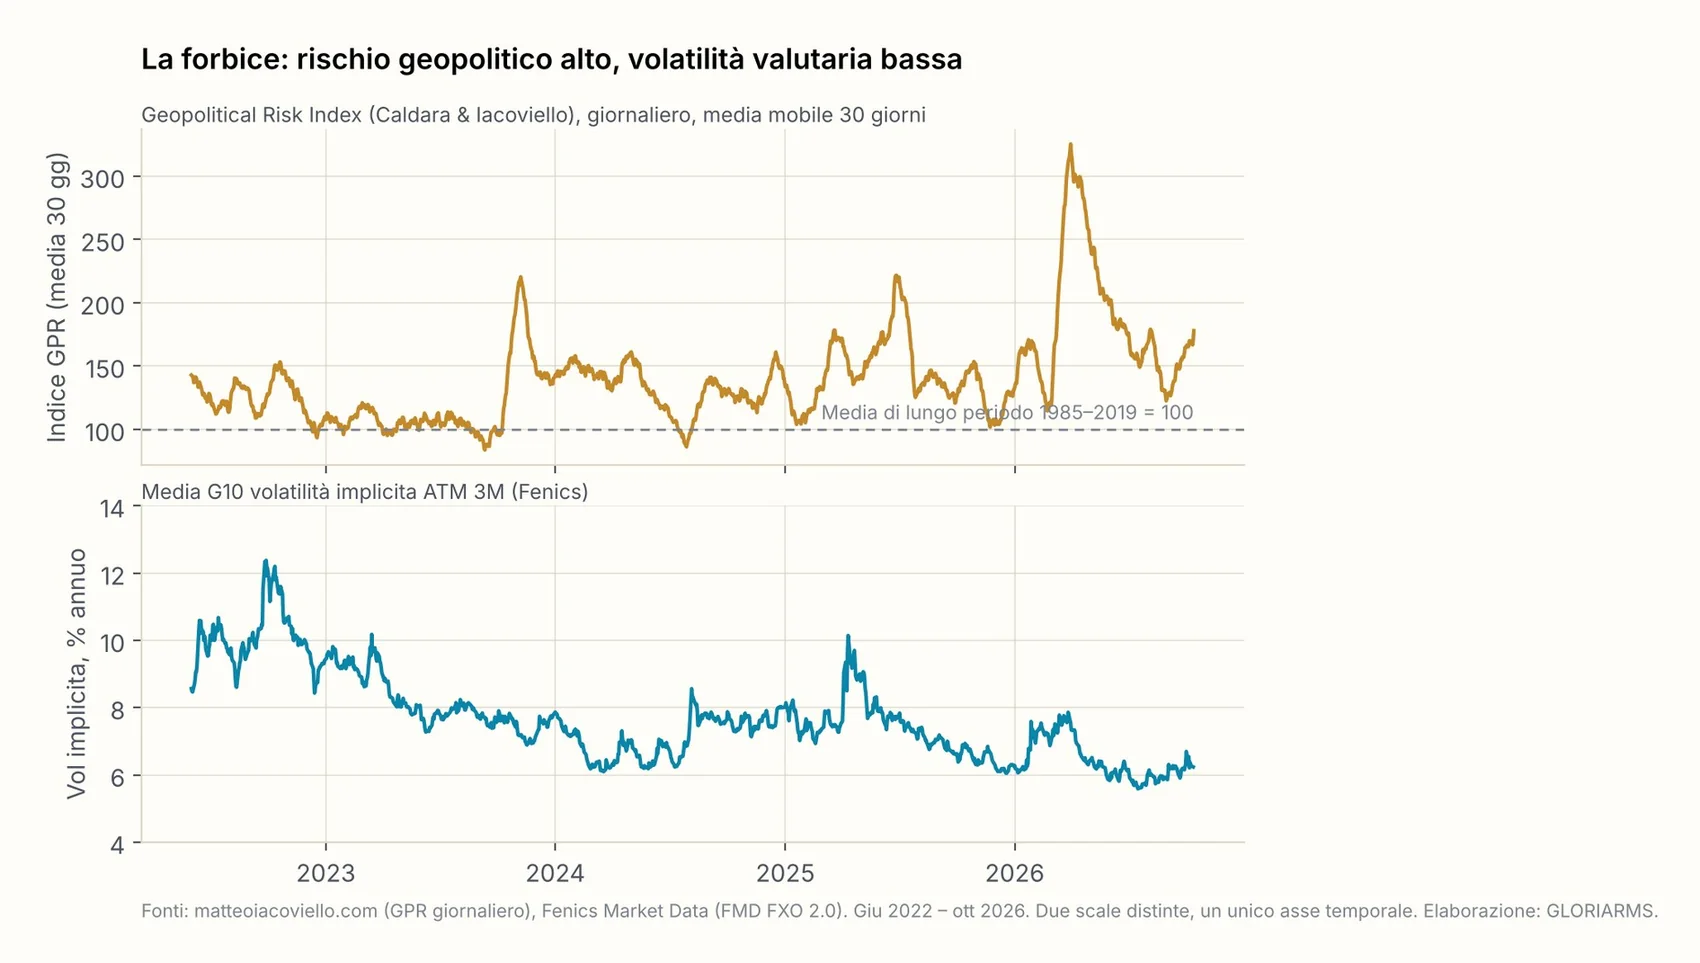
Le due serie si sono disaccoppiate. Nel 2022 si muovevano ancora insieme; la salita dell'indice GPR nell'autunno del 2023 ha trovato poca eco nella volatilità valutaria, e il picco della primavera 2026 ha coinciso con il minimo della volatilità. Si può leggere la cosa in tre modi. Il primo è l'assuefazione: i mercati hanno imparato a guardare oltre i titoli geopolitici finché non hanno conseguenze dirette su tassi e flussi commerciali. Il secondo è strutturale: i differenziali di tasso fra le grandi aree valutarie sono piccoli e stabili, le strategie di carry smorzano i movimenti e le banche centrali agiscono in modo prevedibile. Il terzo è un avvertimento: la distanza fra ciò che il mercato prezza e il rischio che il mondo tiene in serbo è raramente stata così grande.
Tutte e tre le letture sono difendibili, e questo documento non pretende di stabilire quale sia quella giusta. Ciò che conta per una tesoreria è che la seconda lettura spiega la stabilità della calma, ma non ne garantisce la durata. I differenziali di tasso cambiano; le posizioni di carry vengono smontate, e di solito in modo brusco, come ha dimostrato lo yen nell'agosto 2024, quando USD/JPY è sceso del dodici per cento in tre settimane e la volatilità implicita è raddoppiata.
Cosa dicono la curva di volatilità e la skew
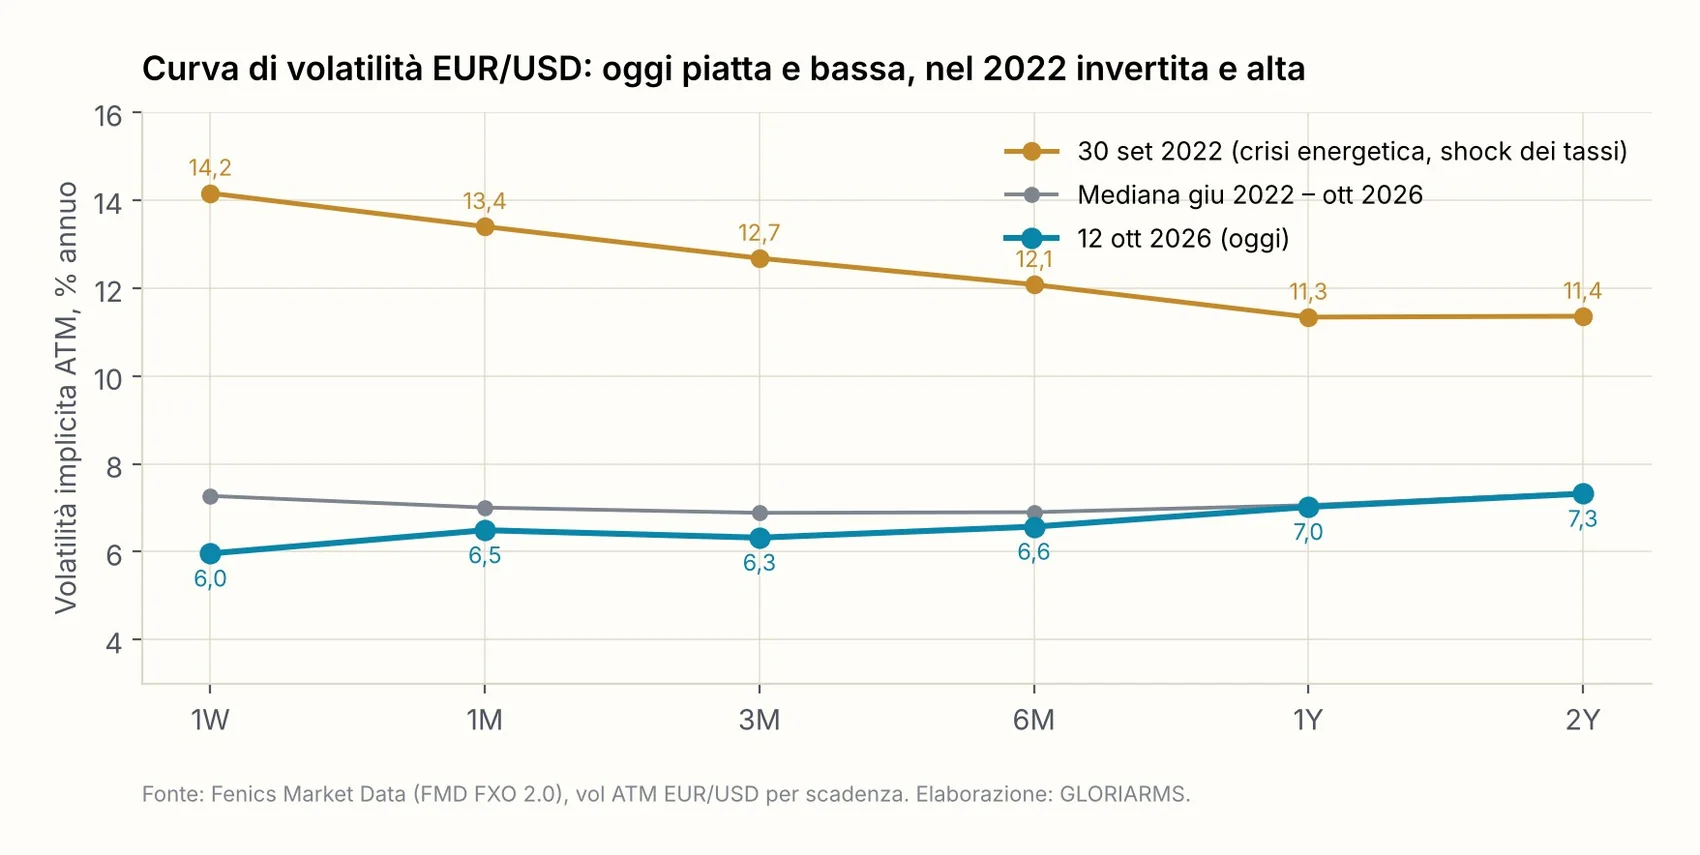
Due ulteriori segnali di mercato completano il quadro. La struttura per scadenze della volatilità EUR/USD (Figura 5) è oggi piatta e leggermente crescente: 6,0% a una settimana, 7,3% a due anni. Nel settembre 2022 era invertita, con il 14,2% sulla parte breve: il mercato pagava allora più per la protezione immediata che per quella a lungo termine. Una curva piatta e bassa è la firma di una fase in cui nessuno vede un innesco preciso. È esattamente questo a renderla pericolosa: il mercato non prezza una data in cui la calma finisce, quindi una data vale l'altra.
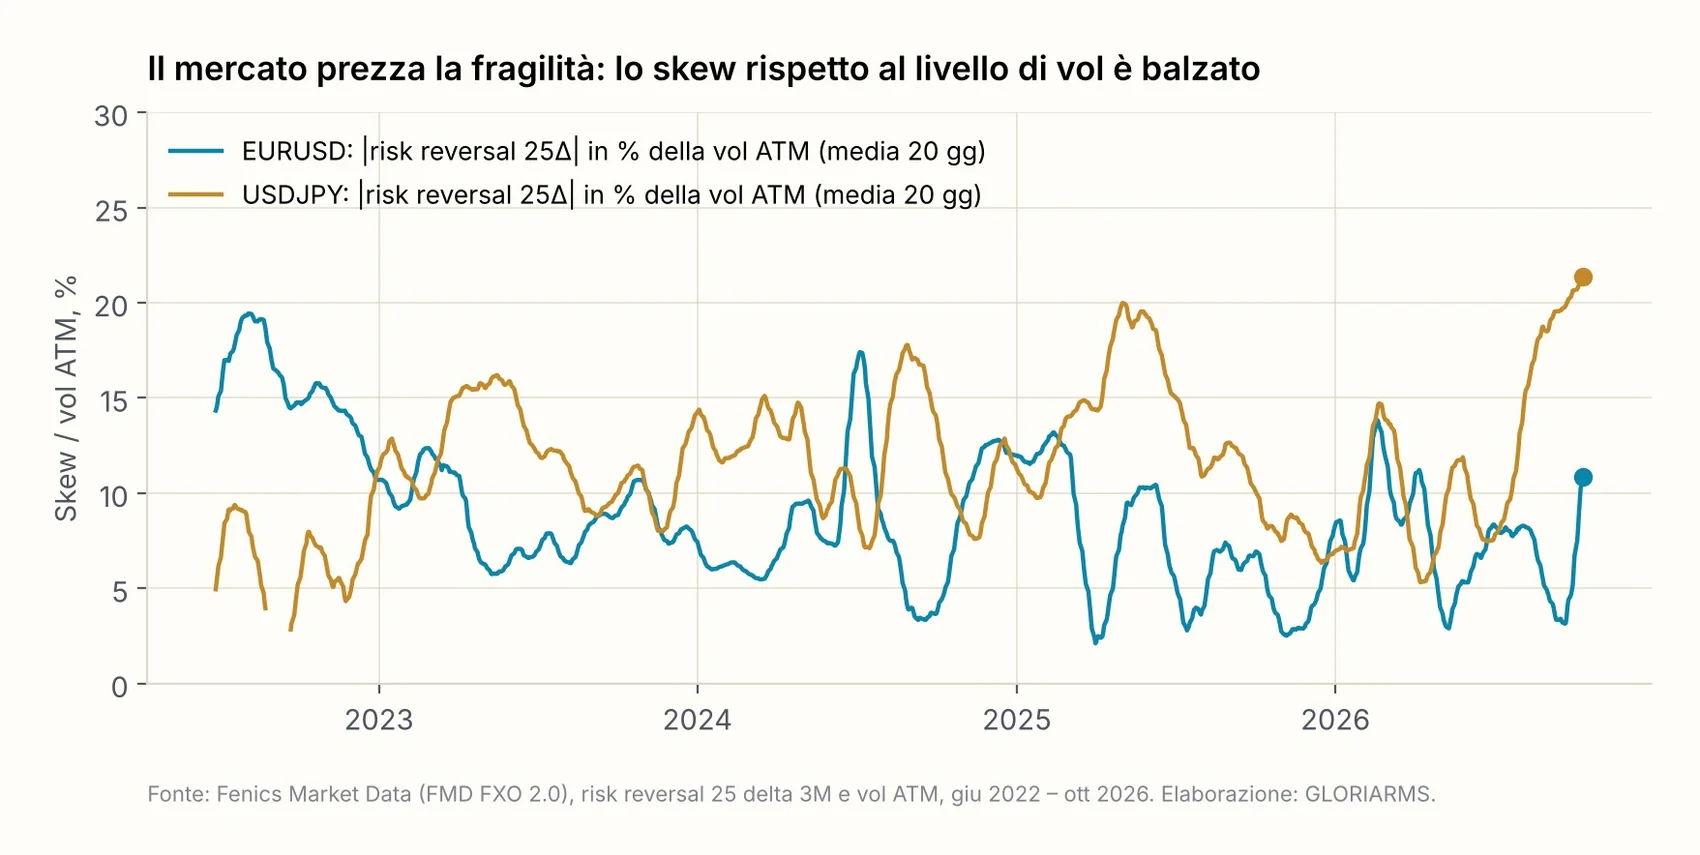
La skew – la differenza di prezzo fra opzioni sull'apprezzamento e sul deprezzamento, misurata dal 25 delta risk reversal – offre forse il segnale più interessante. In termini assoluti i risk reversal non hanno nulla di notevole. Rapportati al livello della volatilità ATM, però (Figura 6), il mercato chiede per la protezione direzionale, relativamente al basso livello ATM, tanto quanto raramente ha chiesto in passato: su USD/JPY la skew vale il 21% della volatilità ATM, il 97° percentile dal 2022; su EUR/USD il rapporto è balzato in poche settimane da quasi zero all'11%, ben oltre la sua mediana dell'8%. L'interpretazione è semplice. Il mercato delle opzioni non si aspetta una volatilità alta, ma considera asimmetrica la distribuzione degli esiti possibili. La calma è prezzata – e lo è anche la fragilità.
Perché riguarda i tesorieri: i numeri di rischio sono numeri di volatilità
Ogni misura di rischio usata nel lavoro quotidiano di tesoreria si riconduce alla stessa formula: rischio uguale esposizione per volatilità per un fattore di confidenza, integrata a livello di portafoglio dalle correlazioni fra le valute. Che il numero si chiami value-at-risk, cash-flow-at-risk, peak risk o earnings-at-risk, e che sia calcolato in modo parametrico, storico o per simulazione, il regime di mercato prevalente – e in particolare la volatilità osservata o prezzata – ne determina il risultato in modo decisivo.
Non è una debolezza della metodologia: è la sua definizione. Diventa un problema solo quando la misura viene usata per prendere decisioni destinate a durare più a lungo della volatilità con cui è stata calcolata. Ed è esattamente ciò che accade nella pratica, in tre punti.
I rapporti di copertura diventano prociclici
Molte policy di copertura non fissano il rapporto di copertura in modo rigido, ma lo derivano da un limite di rischio: l'esposizione aperta non può superare un dato rischio, per esempio il cinque per cento dell'EBIT pianificato. Quando la volatilità scende, a parità di rapporto sotto il limite ci sta più esposizione, oppure le stesse posizioni consentono un rapporto più basso. Il sistema segnala: puoi coprire di meno. Nella fase di calma è perfino aritmeticamente corretto. Ma significa che il rapporto di copertura è al minimo proprio quando la protezione costerebbe meno, e va alzato proprio quando costa di più. È il meccanismo che nel 2022 ha costretto molte tesorerie a entrare sul mercato con la volatilità già al 12%.
I limiti si consumano senza che nessuno decida nulla
Un limite di rischio fissato nel 2023 a 10 milioni di euro di peak risk risulta nel 2026 utilizzato solo a metà, a parità di posizioni. Ciò invita a usare il margine libero: orizzonti di pianificazione più lunghi, più valute, meno coperture. Ognuna di queste decisioni, presa da sola, è difendibile. Insieme fanno sì che il rischio economico cresca mentre quello rilevato diminuisce.
Cambi di budget e intervalli di pianificazione diventano troppo stretti
Gli intervalli di pianificazione per i cambi di budget vengono spesso derivati dalla volatilità implicita o storica. La soglia di perdita che EUR/USD non supererà in dodici mesi con una probabilità del 95% – la logica del value-at-risk – è di circa il 9% con una volatilità del 5,5% e di circa il 18% con una volatilità dell'11%; una banda bilaterale al 95% è di conseguenza ampia ±11% anziché ±22%. Chi pianifica il budget 2027 sull'intervallo di oggi ha implicitamente assunto che il prossimo anno sarà tranquillo come l'ultimo. L'evidenza storica che a una calma estrema segue un cambio di regime depone contro questa ipotesi.
Cosa succede quando la volatilità torna: un portafoglio campione
Per rendere tangibile il meccanismo abbiamo definito un portafoglio di esposizioni realistico di un'impresa industriale europea, visto dall'euro, e lo abbiamo valutato con dati di mercato giornalieri sull'intero periodo da metà 2022. Il portafoglio contiene nove valute in direzioni miste: crediti da esportazione in USD, GBP, JPY, CNY, MXN, BRL e INR, e debiti da approvvigionamento e produzione in CHF e PLN. Gli importi netti a dodici mesi sono riportati in tabella. Come misura di rischio usiamo il value-at-risk parametrico al 95% di confidenza su un anno, calcolato dalla matrice di covarianza mobile degli ultimi 252 giorni di negoziazione: un metodo standard che rispecchia la logica della maggior parte dei sistemi di tesoreria.
| Valuta | Direzione | Esposizione netta 12M (mln EUR) | Vol oggi (1Y storica) | Vol stress 2023 |
|---|---|---|---|---|
| USD | Credito | 40 | 5,5% | 9,4% |
| GBP | Credito | 15 | 3,4% | 7,6% |
| CHF | Debito | −10 | 3,8% | 7,9% |
| JPY | Credito | 8 | 6,6% | 12,7% |
| CNY | Credito | 12 | 4,7% | 8,1% |
| PLN | Debito | −10 | 3,5% | 8,7% |
| MXN | Credito | 6 | 6,0% | 9,9% |
| BRL | Credito | 5 | 10,1% | 17,4% |
| INR | Credito | 4 | 6,5% | 8,2% |
Le stesse posizioni, metà del rischio
La Figura 7 mostra l'andamento. Il rischio di portafoglio rilevato ha toccato il massimo nel gennaio 2023 a 10,2 milioni di euro, si è attestato su una mediana di 8,3 milioni negli ultimi quattro anni ed è oggi a 5,6 milioni: il 4° percentile della propria storia. Le posizioni non sono cambiate. L'intera discesa è il risultato di una volatilità più bassa e, in misura minore, di una correlazione più bassa.
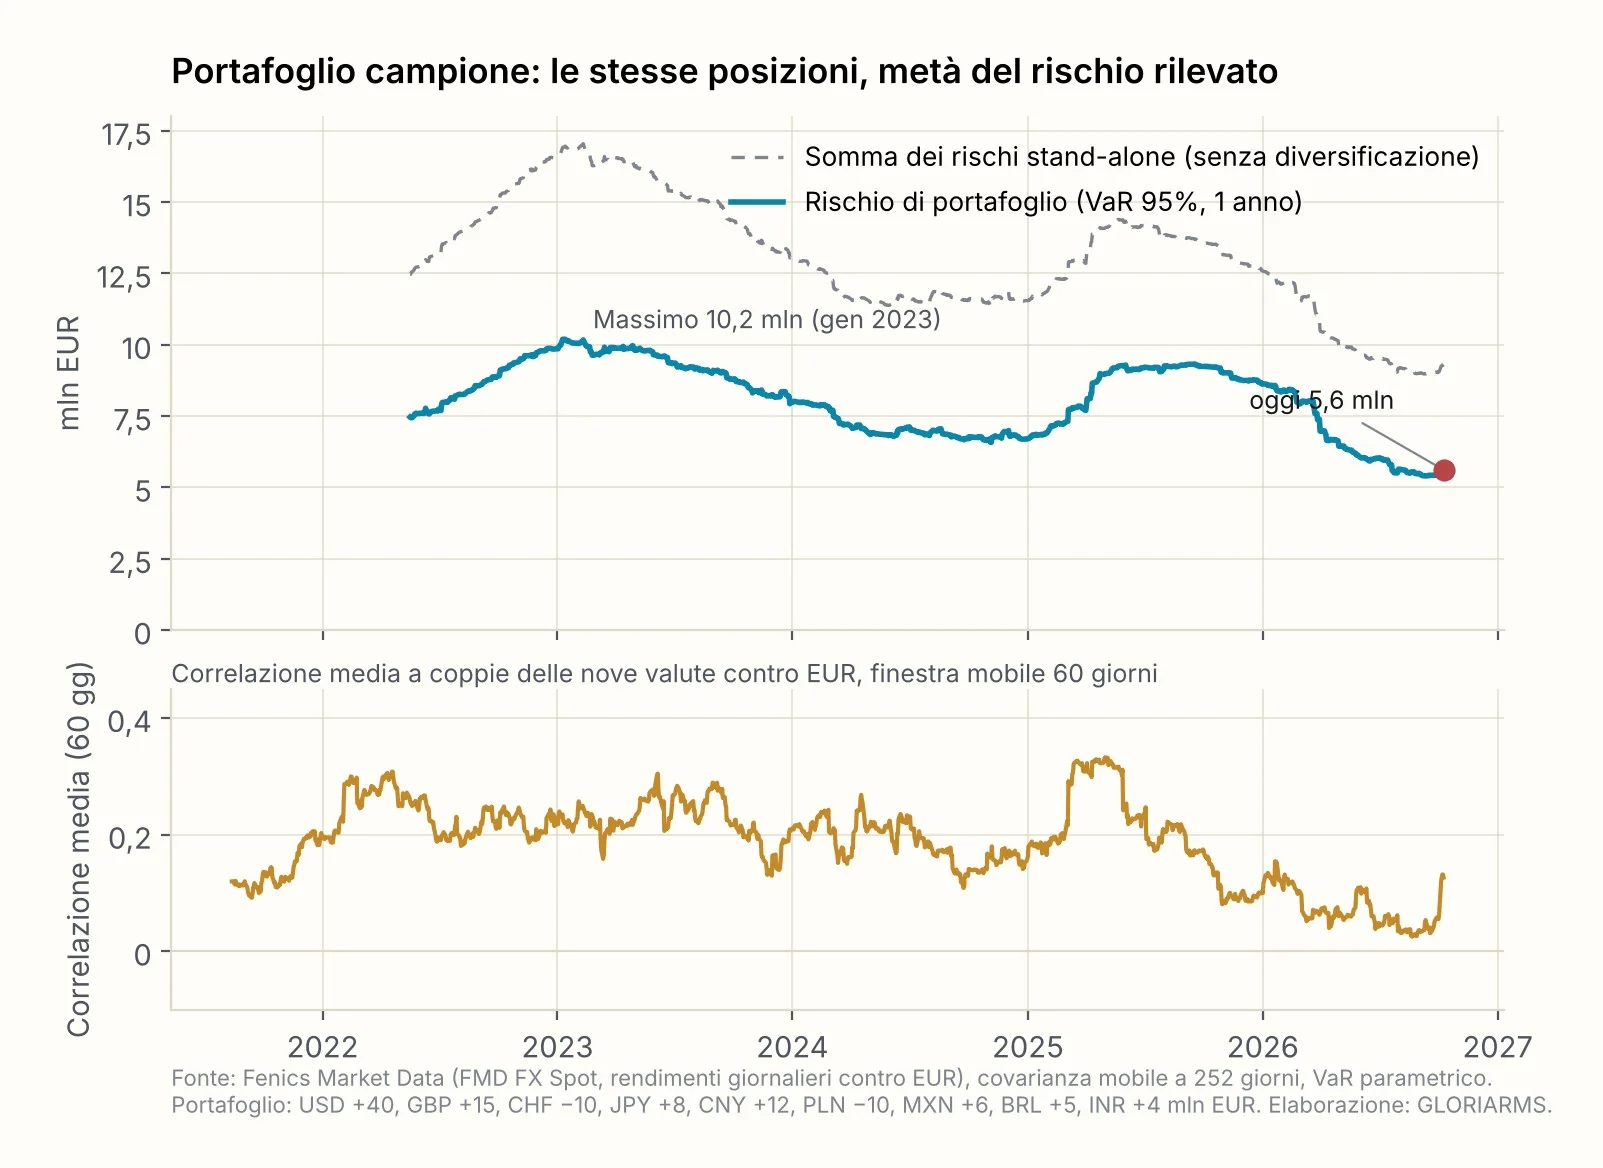
Il pannello inferiore merita particolare attenzione. La correlazione media fra le nove valute – misurata su finestre mobili di 60 giorni – è scesa a 0,04 nel terzo trimestre del 2026, il valore più basso dell'intero periodo. Nella fase di stress 2022/23 era a 0,22; nella crisi dei dazi del maggio 2025 ha toccato brevemente 0,33. Una correlazione bassa significa un beneficio di diversificazione elevato: oggi il portafoglio appare come se le sue valute si coprissero a vicenda. È lo schema tipico delle fasi di calma, in cui ogni valuta segue i propri temi locali. Nello stress scompare, perché un fattore comune – avversione al rischio, domanda di dollari, liquidità – muove allora tutte le valute contemporaneamente.
Quattro scenari
La Figura 8 scompone l'effetto. Valutiamo il portafoglio con quattro combinazioni di volatilità e correlazione: entrambe come oggi; volatilità di oggi con la correlazione del periodo di stress; volatilità di stress con la correlazione di oggi; ed entrambe dal periodo di stress. Mostriamo inoltre un secondo portafoglio con importi identici ma composto di soli crediti, quindi senza le coperture naturali fornite dai debiti in CHF e PLN.
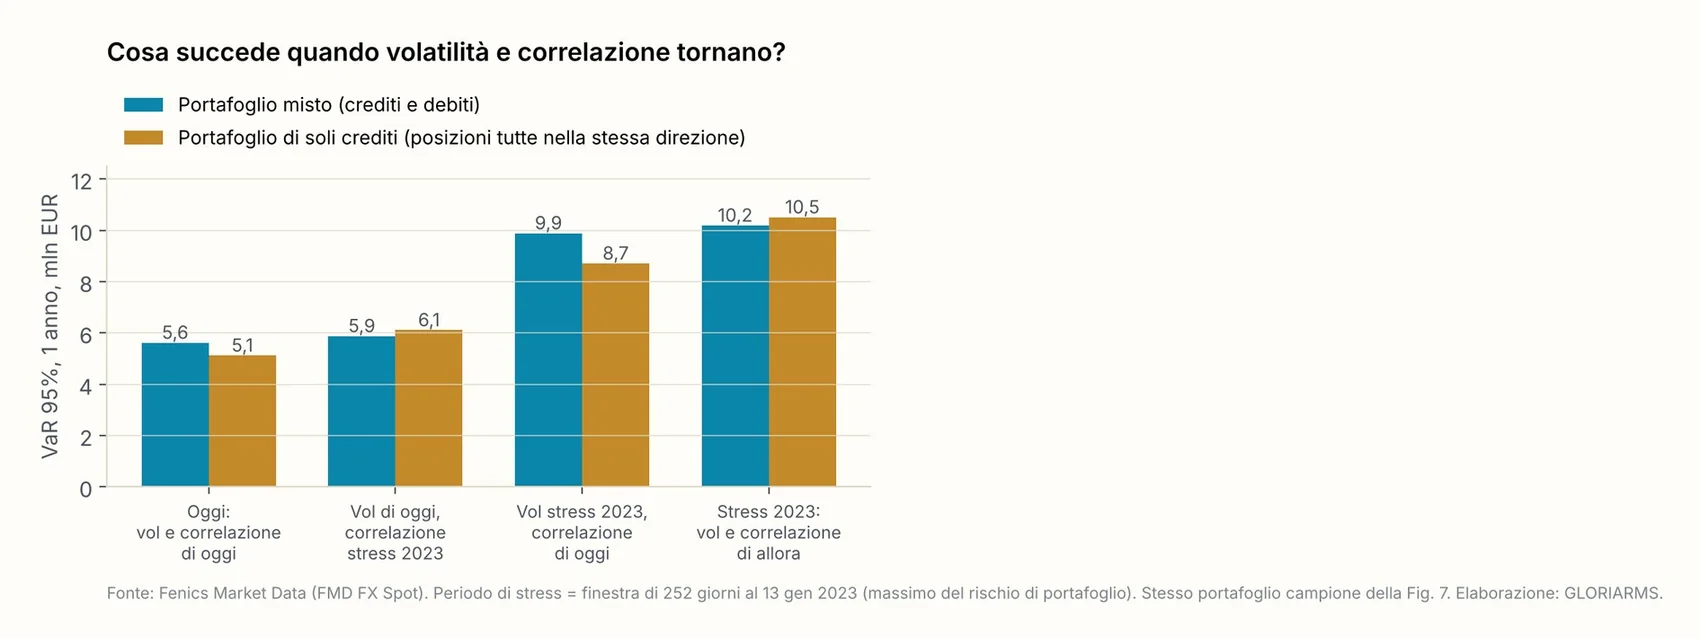
Due risultati. Primo: l'effetto della volatilità domina. Se la volatilità torna al livello di inizio 2023, il rischio del portafoglio misto sale da 5,6 a 9,9 milioni di euro, un fattore 1,8 – e il livello del 2023 non era un estremo storico: per EUR/USD era vicino alla mediana di lungo periodo. Secondo: l'effetto della correlazione dipende dalla struttura del portafoglio. Per il portafoglio misto è piccolo, perché i debiti in CHF e PLN agiscono più fortemente da copertura naturale quando la correlazione sale. Per il portafoglio di soli crediti, il solo salto della correlazione al livello del maggio 2025 porta il rischio da 5,1 a 6,8 milioni, un terzo in più, prima ancora che la volatilità sia cambiata. Un portafoglio in cui tutte le posizioni vanno nella stessa direzione porta entrambi i rischi, e arrivano insieme.
Una nota per i sistemi che lavorano con volatilità implicite: con le volatilità di mercato a un anno di oggi da Fenics, il rischio del portafoglio misto è di 7,3 milioni di euro; con quelle del 30 settembre 2022 sarebbe di 12,4 milioni. L'ordine di grandezza dell'effetto è lo stesso; solo il livello di partenza è più alto, perché il mercato delle opzioni, come descritto nella sezione 01, applica un premio sulla volatilità realizzata.
Le lezioni delle fasi di calma precedenti
La Figura 3 ha segnato i tre episodi dal 1999 in cui la volatilità di EUR/USD si trovava più o meno dov'è oggi. Vale la pena dare un rapido sguardo a cosa seguì in ciascun caso: non perché la storia si ripeta, ma perché la meccanica della transizione è stata ogni volta la stessa.
2007: all'inizio dell'estate la volatilità realizzata a tre mesi di EUR/USD era intorno al 5%, l'implicita intorno al 6%. Il carry trade – finanziamento in JPY e CHF, investimento in valute ad alto rendimento – aveva smorzato la volatilità per anni. Quando nell'agosto 2007 la crisi dei subprime raggiunse le prime banche, la volatilità raddoppiò in tre settimane; nel gennaio 2009 aveva toccato il 23%. Le imprese che nel 2007 avevano abbassato i rapporti di copertura sulla base dei numeri di rischio di allora dovettero integrare le coperture nell'autunno 2008 ai premi opzionali più alti dall'introduzione dell'euro.
2014: nell'agosto 2014 la volatilità di EUR/USD toccò il minimo storico del 3,4%; GBP/USD e USD/CHF erano a livelli analoghi. La spiegazione era la stessa di oggi: banche centrali con una forward guidance chiara, differenziali di tasso bassi e stabili, nessun innesco identificabile. Negli otto mesi successivi EUR/USD scese da 1,39 a 1,05, la Banca nazionale svizzera abbandonò il cambio minimo nel gennaio 2015 – la volatilità di USD/CHF passò dal 6% a oltre il 30% in un solo giorno – e la volatilità implicita EUR/USD salì al 13%. Il portafoglio campione della sezione 04 avrebbe più che raddoppiato il proprio rischio rilevato in quel periodo.
2019: a fine 2019 la volatilità realizzata di EUR/USD era al 4,4%, la struttura per scadenze era piatta e il conflitto commerciale fra Stati Uniti e Cina era considerato già prezzato. Nel marzo 2020 la volatilità balzò oltre il 14% in due settimane, e per diverse settimane la protezione fu disponibile solo a un multiplo del costo precedente.
Lo schema è lo stesso in tutti e tre i casi: una calma con solide ragioni strutturali, un innesco che nessuno aveva riconosciuto come tale in anticipo, una transizione misurata in settimane anziché in mesi, e costi di copertura al massimo esattamente quando il bisogno percepito era al massimo livello. Nessuno di questi episodi si sarebbe potuto gestire con una previsione. Tutti si sarebbero potuti gestire con la preparazione.
Cosa può fare una tesoreria adesso
La conclusione delle sezioni precedenti non è che una crisi sia imminente: non lo sappiamo. È che una gestione del rischio prudente non dovrebbe essere solo tarata sul livello di volatilità attuale, perché in passato quel livello non è mai durato a lungo. Ne seguono cinque passi concreti.
- Leggere i numeri di rischio in un confronto fra regimi. Ogni valore di peak risk o di CFaR dovrebbe essere presentato accanto ad almeno due riferimenti: il rischio alla volatilità mediana degli ultimi cinque anni e il rischio nell'ultimo periodo di stress. Solo la distanza fra questi numeri ci dice quanta della calma di oggi sia incorporata nel rischio rilevato. Per il nostro portafoglio campione è la metà.
- Ancorare limiti e rapporti di copertura alla volatilità di stress. Una policy di copertura che prescrive rapporti minimi dovrebbe fissarli in modo che il limite di rischio regga alla volatilità di stress, non solo a quella di oggi. In pratica significa non abbassare, deliberatamente, il rapporto che i numeri bassi di oggi permetterebbero di abbassare. Nella fase di calma questo non costa necessariamente premio aggiuntivo – ma richiede disciplina.
- Mettere in discussione l'ipotesi di diversificazione. I portafogli in cui tutte le posizioni vanno nella stessa direzione beneficiano oggi di una correlazione vicina a zero che nello stress scompare. Per questi portafogli il rischio andrebbe calcolato anche con la correlazione di un periodo di stress, e la differenza seguita come indicatore a sé. I portafogli misti con coperture naturali sono qui più robusti: un argomento per guardare insieme alle valute di acquisto e di vendita.
- Valutare le opzioni finché costano poco. Una volatilità implicita bassa significa premi opzionali bassi. Una protezione con opzioni, che nel 2022 era proibitiva, oggi costa una frazione di quanto costasse in passato. Coprire una parte dell'esposizione con opzioni anziché con forward permette di acquisire esattamente ciò che questo documento descrive: protezione contro un aumento della volatilità, senza rinunciare a tutto il potenziale favorevole. I collar riducono il premio, ma in cambio limitano una parte di quel potenziale. La skew mostra che il mercato chiede già di più per la protezione direzionale; al livello ATM, però, resta conveniente.
- Adeguare il ritmo di monitoraggio all'altezza della caduta. Le uscite dalle fasi di calma hanno storicamente richiesto settimane. Un report di rischio trimestrale vede la transizione solo quando è già finita. Volatilità, correlazione e skew andrebbero osservati settimanalmente in questa fase, con soglie definite che facciano scattare una revisione dei rapporti di copertura: per esempio una volatilità implicita G10 che risale sopra la mediana, o una correlazione media che balza sopra 0,2.
Nessuno di questi passi richiede una previsione. Tutti richiedono che la tesoreria intenda i propri numeri di rischio non come una misura del rischio assoluta, ma come una misura del rischio nelle condizioni di mercato attuali – e che sappia quanto queste condizioni siano lontane dalla normalità.
Come lo rendiamo visibile ai nostri clienti
Tutte le analisi di questo documento poggiano sui dati di mercato giornalieri e sugli strumenti con cui in GLORIAnalytics valutiamo i portafogli dei clienti. La classificazione percentile della volatilità per coppia di valute, il confronto fra regimi del rischio di portafoglio e il semaforo di correlazione, che mette a confronto correlazione storica e implicita, sono disponibili in piattaforma come analisi correnti. Il backtest del peak risk mostra, per un'esposizione specifica, come si sarebbe evoluto il rischio rilevato negli ultimi anni – e quindi quanta parte del valore di oggi sia dovuta alla calma. Il laboratorio di hedging permette di testare rapporti di copertura e ritmi di monitoraggio contro la storia del mercato prima di scriverli in una policy.
Se desiderate sapere dove si colloca il vostro portafoglio in questo quadro, saremo lieti di eseguire l'analisi della sezione 04 sulla vostra esposizione.
Appendice: metodologia e dati
Volatilità delle opzioni. Fenics Market Data, dataset FMD FXO 2.0, quotazioni giornaliere di chiusura (mid) della volatilità ATM (delta-neutral) e dei risk reversal a 25 delta per 22 scadenze, dal 1° giugno 2022 al 12 ottobre 2026, 1.138 giorni di negoziazione. L'indice G10 è la media non ponderata di EUR/USD, USD/JPY, GBP/USD, USD/CHF, AUD/USD, USD/CAD, EUR/GBP, EUR/JPY, EUR/CHF, EUR/SEK ed EUR/NOK. I percentili si riferiscono alla distribuzione dei valori giornalieri nel periodo di osservazione.
Volatilità realizzata. Tassi giornalieri di mezzogiorno della Federal Reserve (H.10, serie DEXUSEU, DEXUSUK, DEXJPUS, DEXSZUS e altre), dal 4 gennaio 1999. Volatilità come deviazione standard dei rendimenti logaritmici giornalieri su 63 (tre mesi) o 252 (un anno) giorni di negoziazione, annualizzata con √252. I percentili si riferiscono a tutti i valori giornalieri dal 1999.
Geopolitical Risk Index. Caldara, D. e M. Iacoviello (2022), "Measuring Geopolitical Risk", American Economic Review 112(4). Data downloaded from https://www.matteoiacoviello.com/gpr.htm on October 14, 2026 (serie giornaliera e mensile al 13 ottobre 2026; licenza CC BY). L'indice conta gli articoli sulle tensioni geopolitiche in dieci grandi quotidiani; la media 1985-2019 è normalizzata a 100.
Portafoglio campione. Rendimenti giornalieri di 56 valute contro EUR da tassi spot Fenics (rilevazione delle 16:00 ora di Berlino, mid), dal 24 maggio 2021 al 9 ottobre 2026. Misura di rischio: value-at-risk parametrico al 95% di confidenza (fattore 1,645) su un orizzonte di un anno, calcolato come radice quadrata della forma quadratica del vettore delle posizioni e della matrice di covarianza annualizzata degli ultimi 252 giorni di negoziazione. La somma dei rischi stand-alone è la somma dei rischi stand-alone in valore assoluto di tutte le posizioni, senza considerare gli effetti di diversificazione. Il confronto fra regimi della Figura 8 combina i vettori di volatilità e le matrici di correlazione di due finestre: quella attuale (al 9 ottobre 2026) e quella di stress (252 giorni al 13 gennaio 2023, massimo del rischio di portafoglio). La correlazione del maggio 2025 è la matrice di correlazione a 60 giorni al 1° maggio 2025. La variante basata sulle implicite sostituisce le volatilità storiche con le volatilità ATM a un anno di Fenics alla data corrispondente. Per l'esposizione in CNY si usano i rendimenti spot onshore (EUR/CNY); nell'analisi sulle opzioni (Figure 2 e 8, variante implicita) la più liquida volatilità offshore del CNH funge da proxy di mercato.
Limiti. Il metodo parametrico assume rendimenti distribuiti normalmente e sottostima quindi sistematicamente i rischi di coda: l'altezza effettiva della caduta è, semmai, maggiore di quella mostrata. Il periodo di osservazione dei dati sulle opzioni inizia in una fase di stress, il che tende a spostare verso l'alto i percentili rispetto a una storia più lunga; la classificazione tramite la volatilità realizzata dal 1999 non ne è influenzata. Il portafoglio campione è un'illustrazione, non una raccomandazione per una particolare struttura di esposizione.
GLORIARMS S.r.l. · Stefan Hamberger · Il presente documento ha finalità puramente informative e non costituisce consulenza in materia di investimenti o di copertura. Tutte le elaborazioni si basano sulle fonti indicate; salvo errori e omissioni. © 2026 GLORIARMS.
Domande frequenti
Quanto è bassa la volatilità valutaria a ottobre 2026?
La volatilità implicita a tre mesi delle valute G10 è in media del 6,2% a ottobre 2026: il 12° percentile del suo intervallo da giugno 2022 (massimo: 12,4% a settembre 2022). La volatilità realizzata a un anno di EUR/USD è del 5,5% ed è stata più bassa solo nel 4% delle osservazioni dall'introduzione dell'euro. Dati al 12 ottobre 2026, sulla base di Fenics Market Data e dei tassi spot della Federal Reserve.
Una volatilità bassa riduce il rischio di un portafoglio di tesoreria?
No. Riduce il valore rilevato di misure di rischio come value-at-risk, cash-flow-at-risk o peak risk, non il rischio economico. Nel portafoglio campione di nove valute il rischio annuo rilevato è oggi di 5,6 milioni di euro; con volatilità e correlazione di inizio 2023 sarebbe di 10,2 milioni a posizioni identiche: un aumento di un fattore 1,8.
Perché rapporti di copertura e limiti diventano prociclici nelle fasi di calma?
Molte policy di copertura definiscono il rapporto di copertura attraverso un limite di rischio. Quando la volatilità scende, a parità di rapporto più esposizione rientra nel limite: il rapporto scende proprio quando la protezione costerebbe meno e dovrebbe risalire quando costa di più. Un limite fissato a 10 milioni di euro di peak risk nel 2023 è utilizzato solo per metà nel 2026 sulle stesse posizioni.
Cosa insegnano le fasi di calma precedenti come 2007, 2014 e 2019?
La volatilità realizzata di EUR/USD è stata sotto il 6% solo tre volte dal 1999: a metà 2007, nell'estate 2014 e a fine 2019. Ciascuna fase è stata seguita entro sei-dodici mesi da un cambio di regime: la crisi finanziaria, l'abbandono del cambio minimo del franco svizzero, la pandemia. Lo schema è sempre lo stesso: una calma strutturalmente fondata, un innesco che nessuno aveva riconosciuto come tale, una transizione in poche settimane e costi di copertura al massimo proprio quando il bisogno è più grande.
Cosa può fare concretamente una tesoreria adesso?
Il documento indica cinque passi che non richiedono alcuna previsione: leggere i numeri di rischio in un confronto fra regimi (volatilità mediana e ultima fase di stress), ancorare limiti e rapporti di copertura alla volatilità di stress, mettere in discussione l'ipotesi di diversificazione, valutare le opzioni finché costano poco e adeguare il ritmo di monitoraggio all'altezza della caduta, ad esempio settimanale anziché trimestrale.
Su quali dati e metodi si basano le cifre?
Volatilità delle opzioni e risk reversal provengono da Fenics Market Data (FMD FXO 2.0, giornalieri dal 1° giugno 2022, 1.138 giorni di negoziazione), le volatilità realizzate dai tassi spot della Federal Reserve (H.10) dal 1999, il rischio geopolitico dal Geopolitical Risk Index di Caldara e Iacoviello. Il portafoglio campione è valutato con value-at-risk parametrico (95%, un anno) sulla matrice di covarianza mobile a 252 giorni. Metodologia e limiti sono in appendice.
Il presente whitepaper è stato redatto con l'assistenza di strumenti di intelligenza artificiale per la ricerca e la scrittura ed è stato verificato, prima della pubblicazione, per accuratezza e completezza dagli autori indicati di seguito.
Autori
