Kurz gesagt
Wer die Risiken einzelner Fremdwährungspositionen addiert, unterstellt, dass alle Währungen gleichzeitig und voll gegen das Unternehmen laufen. Das passiert selten. Das tatsächliche Risiko eines Währungsportfolios hängt davon ab, wie sich die Währungen zueinander bewegen: von ihrer Korrelation. Die Rechnung ist allerdings nur so gut wie die Korrelationen, die in sie eingehen.
Der Beitrag
Ihr Währungsrisiko ist kleiner als die Summe seiner Teile. Meistens.
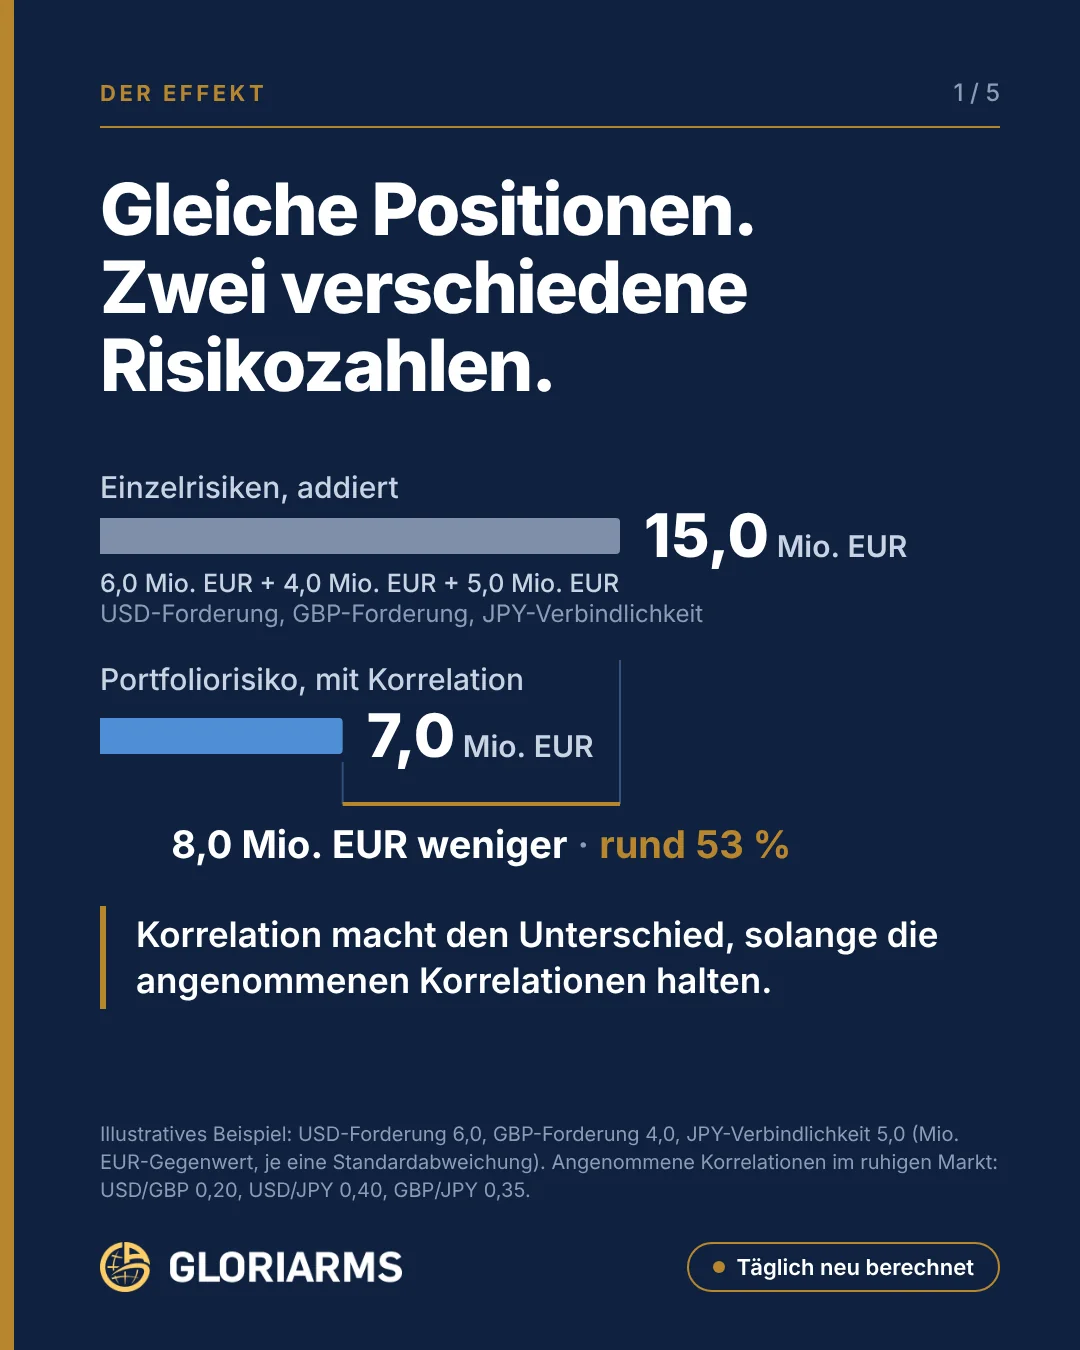
Ein Beispiel mit drei Positionen: 15 Mio. EUR einzeln addiert, 7 Mio. EUR als Portfolio. Der Unterschied ist die Korrelation.
Wer Einzelrisiken addiert, unterstellt: Alle Währungen laufen gleichzeitig gegen Sie. Das passiert selten. Hier macht der Unterschied rund 53 % aus.
Aber: Die 53 % sind nur so gut wie die Korrelationen, mit denen Sie rechnen. Und die können sich ändern.
Deshalb rechnen wir sie in GLORIAnalytics jeden Tag neu.
Ihre Hedging-Policy: Position für Position oder auf Portfolioebene?
Bildinhalt als Text
- Der Effekt: Gleiche Positionen. Zwei verschiedene Risikozahlen.
- Einzelrisiken, addiert: 15,0 Mio. EUR (6,0 Mio. EUR + 4,0 Mio. EUR + 5,0 Mio. EUR; USD-Forderung, GBP-Forderung, JPY-Verbindlichkeit).
- Portfoliorisiko, mit Korrelation: 7,0 Mio. EUR, also 8,0 Mio. EUR weniger, rund 53 %.
- Korrelation macht den Unterschied, solange die angenommenen Korrelationen halten.
- Illustratives Beispiel: USD-Forderung 6,0, GBP-Forderung 4,0, JPY-Verbindlichkeit 5,0 (Mio. EUR-Gegenwert, je eine Standardabweichung). Angenommene Korrelationen im ruhigen Markt: USD/GBP 0,20, USD/JPY 0,40, GBP/JPY 0,35.
Das Beispiel im Detail
Das Portfolio besteht aus einer USD-Forderung, einer GBP-Forderung und einer JPY-Verbindlichkeit. Das Risiko jeder Position ist in Euro angegeben, also die mögliche Wertschwankung im Planungszeitraum.
| Position | Einzelrisiko |
|---|---|
| USD-Forderung | 6,0 Mio. EUR |
| GBP-Forderung | 4,0 Mio. EUR |
| JPY-Verbindlichkeit | 5,0 Mio. EUR |
| Summe der Einzelrisiken | 15,0 Mio. EUR |
| Portfoliorisiko mit Korrelation | 7,0 Mio. EUR |
Zwei Effekte sorgen für den Unterschied. Die beiden Forderungen bewegen sich nur teilweise gemeinsam, ihre Risiken addieren sich also nicht voll. Und die JPY-Verbindlichkeit läuft in die Gegenrichtung: Wenn der Yen mit Dollar und Pfund gegen den Euro steigt, kostet die Verbindlichkeit mehr, während die Forderungen mehr wert sind. Sie wirkt wie ein natürlicher Hedge.
Die Addition ist damit eine Obergrenze. Sie wird nur erreicht, wenn sich alle Positionen gleichzeitig und vollständig gegen das Unternehmen bewegen. Wer die Hedging-Policy an dieser Summe ausrichtet, plant unter Umständen mehr Absicherung ein als nötig. In GLORIAnalytics heißt die korrelationsbereinigte Kennzahl Correlation Adjusted.
Der Haken steht im Post: Die 53 % gelten nur, solange die Korrelationen halten. Was in einer Stressphase passiert, zeigt Teil 2.
Erweiterte Fassung unseres LinkedIn-Beitrags vom 8. Oktober 2026. Zur Diskussion auf LinkedIn → Website-Fassung: KI-unterstützt ergänzt · geprüft von S. Hamberger

Stefan Hamberger
Mehr als 30 Jahre im FX- und eFX-Geschäft, zuvor Managing Director bei der Commerzbank und bei Crédit Agricole CIB. Hilft CFOs und Treasurern, ihr Währungsrisiko zu kennen, bevor der Markt sich bewegt.
LinkedIn →