In breve
Chi somma i rischi delle singole posizioni in valuta presuppone che tutte le valute si muovano contemporaneamente e completamente contro l’azienda. Succede di rado. Il rischio effettivo di un portafoglio valutario dipende da come le valute si muovono l’una rispetto all’altra: dalla loro correlazione. Il risultato però vale quanto le correlazioni che si usano.
Il post
Il vostro rischio di cambio è minore della somma delle sue parti. Quasi sempre.
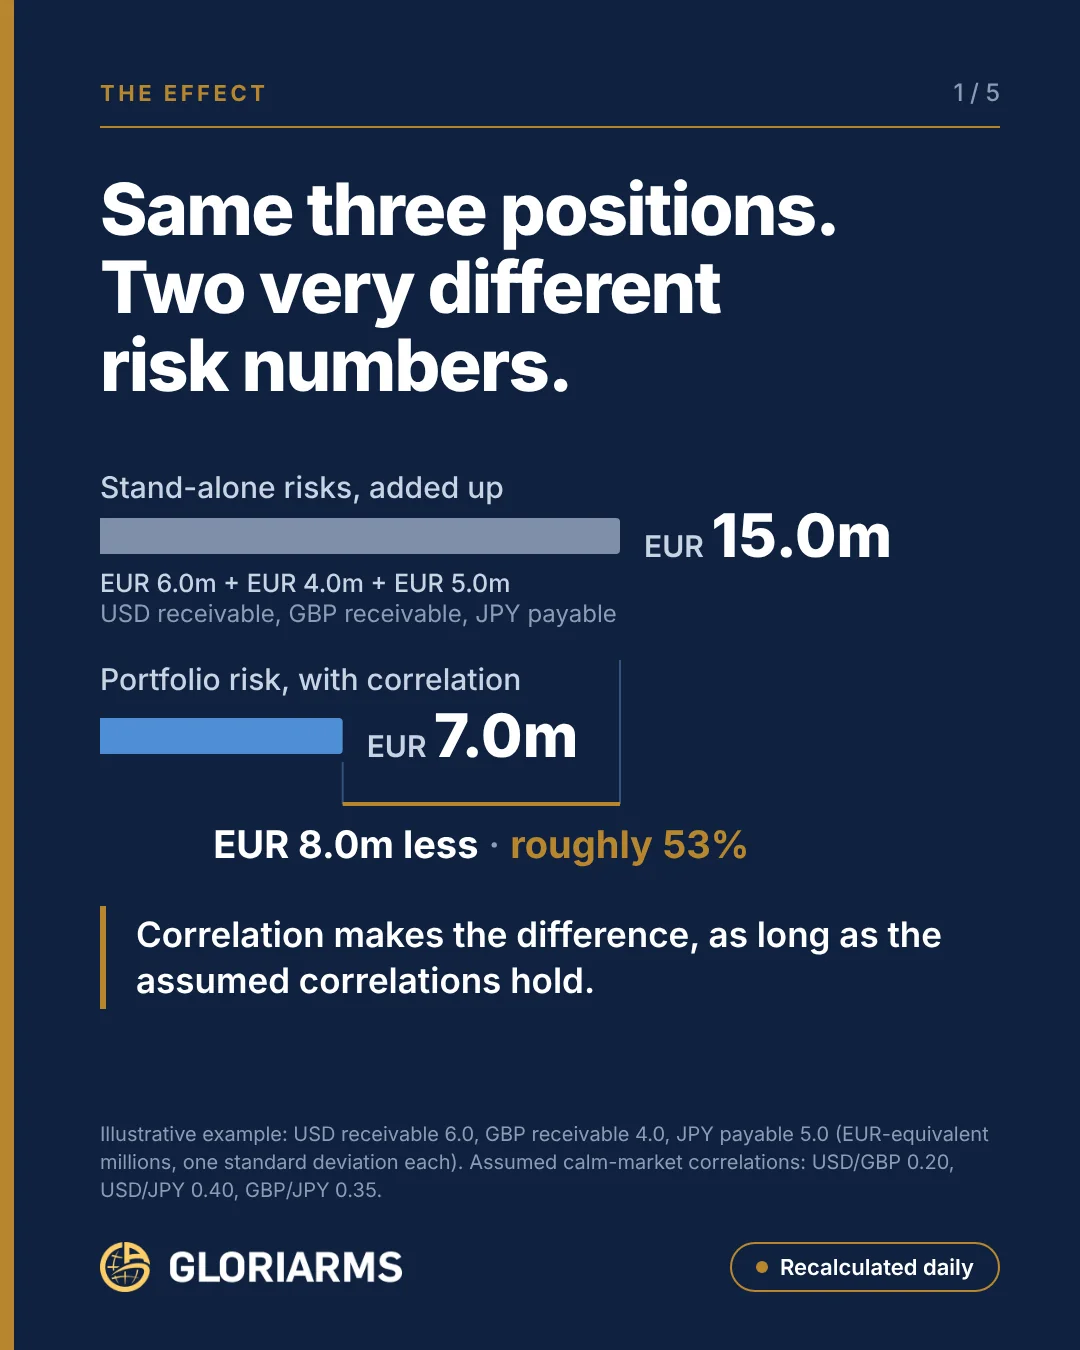
Un esempio con tre posizioni: 15 milioni di euro sommando i rischi uno per uno, 7 milioni come portafoglio. La differenza è la correlazione.
Chi somma i rischi singoli presuppone che tutte le valute si muovano contro di voi nello stesso momento. Succede di rado. Qui la differenza è di circa il 53 %.
Attenzione però: quel 53 % vale quanto le correlazioni con cui lo calcolate. E le correlazioni cambiano.
Per questo in GLORIAnalytics le ricalcoliamo ogni giorno.
La vostra hedging policy ragiona posizione per posizione o a livello di portafoglio?
Contenuto dell'immagine in testo
- L’effetto: stesse posizioni, due numeri di rischio diversi.
- Rischi singoli sommati: 15,0 mln EUR (6,0 + 4,0 + 5,0; credito USD, credito GBP, debito JPY).
- Rischio di portafoglio con correlazione: 7,0 mln EUR, cioè 8,0 mln EUR o circa il 53 % in meno.
- La correlazione fa la differenza, finché le correlazioni ipotizzate reggono.
- Esempio illustrativo; correlazioni ipotizzate in un mercato tranquillo: USD/GBP 0,20, USD/JPY 0,40, GBP/JPY 0,35.
L’esempio nel dettaglio
Il portafoglio comprende un credito in USD, un credito in GBP e un debito in JPY. Ogni rischio è espresso in euro: la possibile variazione di valore nell’orizzonte di pianificazione.
| Posizione | Rischio singolo |
|---|---|
| Credito in USD | 6,0 mln EUR |
| Credito in GBP | 4,0 mln EUR |
| Debito in JPY | 5,0 mln EUR |
| Somma dei rischi singoli | 15,0 mln EUR |
| Rischio di portafoglio con correlazione | 7,0 mln EUR |
Due effetti spiegano la differenza. I due crediti si muovono insieme solo in parte, quindi i loro rischi non si sommano per intero. E il debito in JPY va nella direzione opposta: se lo yen si apprezza sull’euro insieme a dollaro e sterlina, il debito costa di più mentre i crediti valgono di più. Funziona da copertura naturale.
La somma è quindi un limite superiore, raggiunto solo se tutte le posizioni si muovono completamente contro l’azienda nello stesso momento. Una hedging policy dimensionata su quella somma rischia di prevedere più copertura del necessario. In GLORIAnalytics la misura corretta per la correlazione si chiama Correlation Adjusted.
Il limite sta nel post stesso: il 53 % vale solo finché le correlazioni reggono. Che cosa succede in una fase di stress lo mostra la parte 2.
Pubblicato per la prima volta il 8 ottobre 2026 su LinkedIn. Lingua originale: tedesco. Partecipa alla discussione su LinkedIn → Versione per il sito: adattata dall’originale con il supporto dell’IA · verificata da S. Hamberger

Stefan Hamberger
Oltre 30 anni nel mercato FX ed eFX, in precedenza Managing Director in Commerzbank e Crédit Agricole CIB. Aiuta CFO e tesorieri a conoscere il proprio rischio di cambio prima che il mercato si muova.
LinkedIn →