Kurz gesagt
Implizite Korrelation ist die Sicht des Marktes auf den künftigen Gleichlauf zweier Währungen. Sie lässt sich aus Preisen ablesen, die es täglich gibt, und kann früher reagieren als ein historisches Datenfenster, etwa vor Wahlen oder Zentralbankentscheidungen. Sie ist ein Marktpreis und keine Prognose. Deshalb ergänzt sie die historische Korrelation, sie ersetzt sie nicht.
Der Beitrag
Ihre Korrelationsmatrix schaut zurück. Der Markt schaut nach vorn.
Historische Korrelation zeigt, wie sich Währungen bewegt haben. Sie reagiert aber erst, wenn sich ein 90-Tage-Fenster sichtbar verschoben hat.
Die implizite Korrelation ist die Sicht des Marktes auf die Zukunft. Sie steckt in Preisen, die es täglich gibt, und kann früher reagieren, etwa vor Wahlen oder Zentralbankentscheidungen. Sie brauchen dafür keine eigene Prognose.
Aber: Sie ist ein Marktpreis, keine Vorhersage. Deshalb ersetzt sie die historische Korrelation nicht, sie ergänzt sie.
Deshalb zeigen wir in GLORIAnalytics beide jeden Tag nebeneinander. Was Sie tun, wenn sie auseinanderlaufen, lesen Sie im nächsten Teil.
Schaut Ihr Risikomodell nur zurück oder auch nach vorn?
Bildinhalt als Text
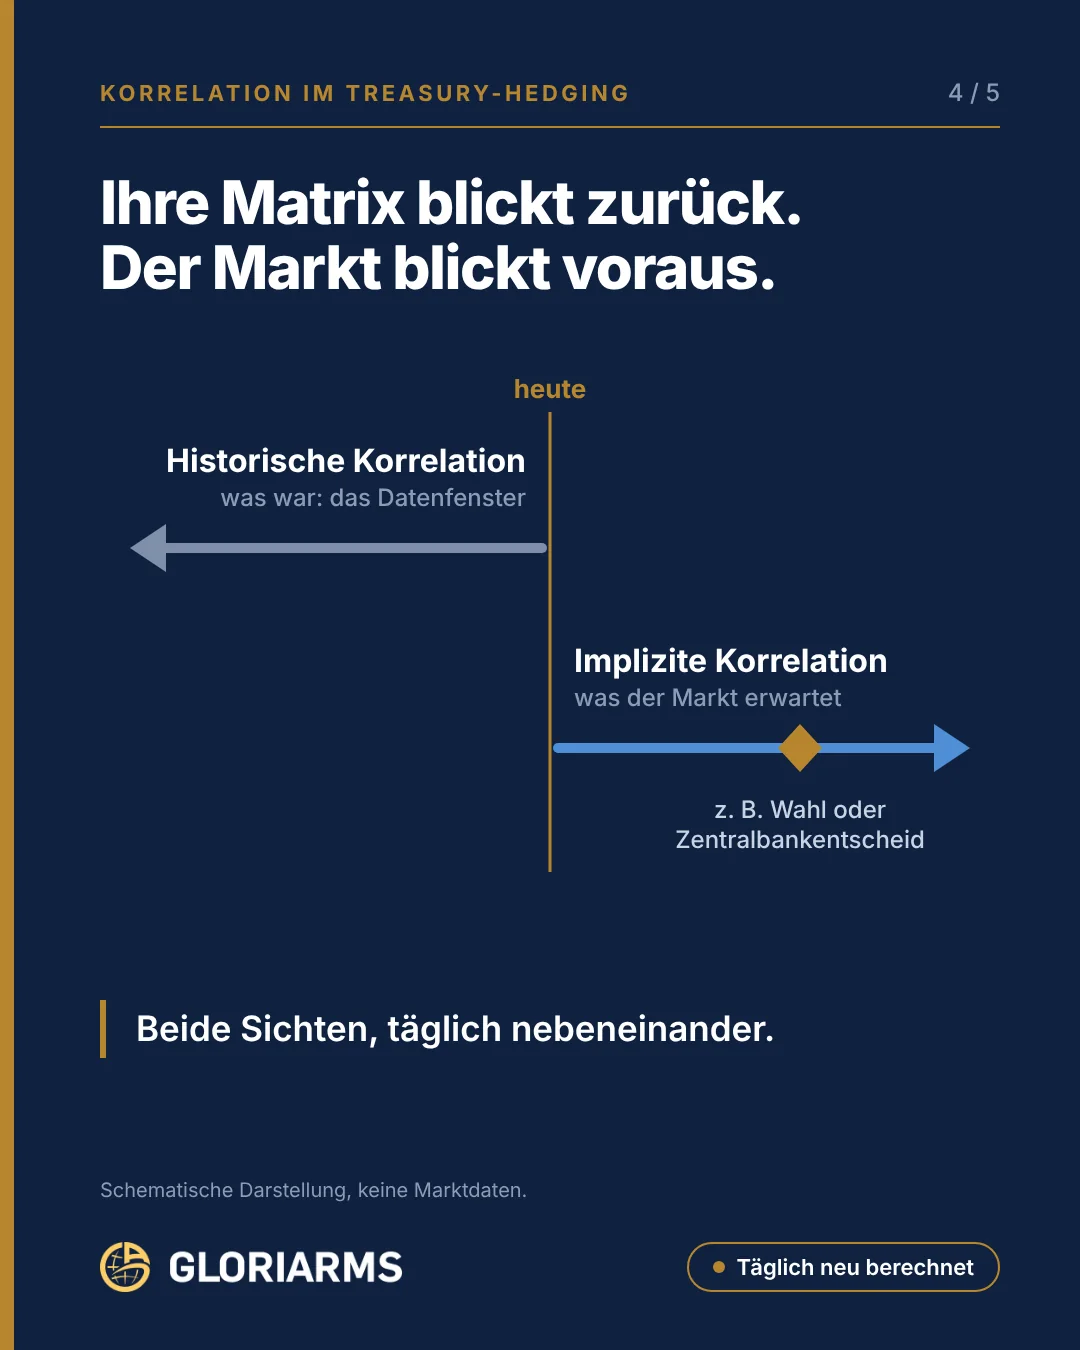
- Ihre Matrix blickt zurück. Der Markt blickt voraus.
- Historische Korrelation: was war, das Datenfenster (links von „heute“).
- Implizite Korrelation: was der Markt erwartet (rechts von „heute“), z. B. vor einer Wahl oder einem Zentralbankentscheid.
- Beide Sichten, täglich nebeneinander.
- Schematische Darstellung, keine Marktdaten.
Woher die implizite Korrelation kommt
Für den Post haben wir die Rechnung weggelassen. Hier ist sie, für alle, die es genauer wissen wollen. Die drei Paare eines Währungsdreiecks hängen zusammen: GBP/USD ergibt sich aus EUR/USD geteilt durch EUR/GBP. Deshalb hängen auch ihre Volatilitäten zusammen, und aus drei am Optionsmarkt gehandelten Volatilitäten lässt sich die Korrelation ablesen, die der Markt einpreist.
| Währungspaar | Implizite Volatilität (ATM) |
|---|---|
| EUR/USD | 7,5 % |
| EUR/GBP | 6,0 % |
| GBP/USD | 8,6 % |
| Implizite Korrelation USD/GBP gegenüber EUR | ρ = (7,5² + 6,0² − 8,6²) / (2 × 7,5 × 6,0) ≈ 0,20 |
Zwei Einschränkungen gehören dazu. Erstens ist implizite Korrelation ein Marktpreis und keine erwartungstreue Prognose: Ein Teil davon kann schlicht Risikoprämie sein. Zweitens suggeriert eine einzelne Zahl mehr Präzision, als sie hat. Schon ±0,2 Volatilitätspunkte je Quote machen aus 0,20 einen Wert zwischen etwa 0,11 und 0,28.
Genau deshalb gehören beide Sichten nebeneinander. Die historische Korrelation zeigt, was war, die implizite, was der Markt jetzt einpreist. Interessant wird es, wenn beide auseinanderlaufen. Darum geht es in Teil 5.
Erweiterte Fassung unseres LinkedIn-Beitrags vom 26. Oktober 2026. Zur Diskussion auf LinkedIn → Website-Fassung: KI-unterstützt ergänzt · geprüft von S. Hamberger

Stefan Hamberger
Mehr als 30 Jahre im FX- und eFX-Geschäft, zuvor Managing Director bei der Commerzbank und bei Crédit Agricole CIB. Hilft CFOs und Treasurern, ihr Währungsrisiko zu kennen, bevor der Markt sich bewegt.
LinkedIn →