In breve
Il cash flow at risk risponde alla domanda di quanto possa mancare il flusso di cassa operativo pianificato. Quanto è ampia la risposta dipende in larga misura dalla matrice di correlazione. Se la matrice è superata, il CFaR mostra un effetto di diversificazione plausibile sulla carta e che sotto stress non regge. Una matrice ricalcolata ogni giorno non prevede le rotture, ma può mostrare prima quando è il momento di rivedere le ipotesi.
Il post
Il problema non è la simulazione. È la matrice vecchia.
Il cash flow at risk risponde alla domanda che un consiglio di amministrazione pone davvero: di quanto può mancare il flusso di cassa operativo pianificato?
La matrice di correlazione contribuisce a decidere quanto è ampia la risposta. Se è superata, il CFaR mostra un effetto di diversificazione che sulla carta sembra plausibile e che sotto stress non regge.
Per questo in GLORIAnalytics la correlazione ha un pannello dedicato, ricalcolato ogni giorno:
- Correlazione storica su tutte le finestre insieme: EWMA, da 30 giorni a 3 anni, storico completo
- Base EUR, orizzonti allineati alla scadenza
- Come input principale del CFaR
Non prevede la prossima rottura della correlazione. Mostra ogni giorno quando conviene rivedere le ipotesi.
La correlazione è nella vostra agenda, da costruire, per sostituire una soluzione esistente o semplicemente da tenere aggiornata? Vi mostro volentieri come appare su una versione anonimizzata del vostro portafoglio FX.
Contenuto dell'immagine in testo
- Il problema non è la simulazione. È la matrice vecchia.
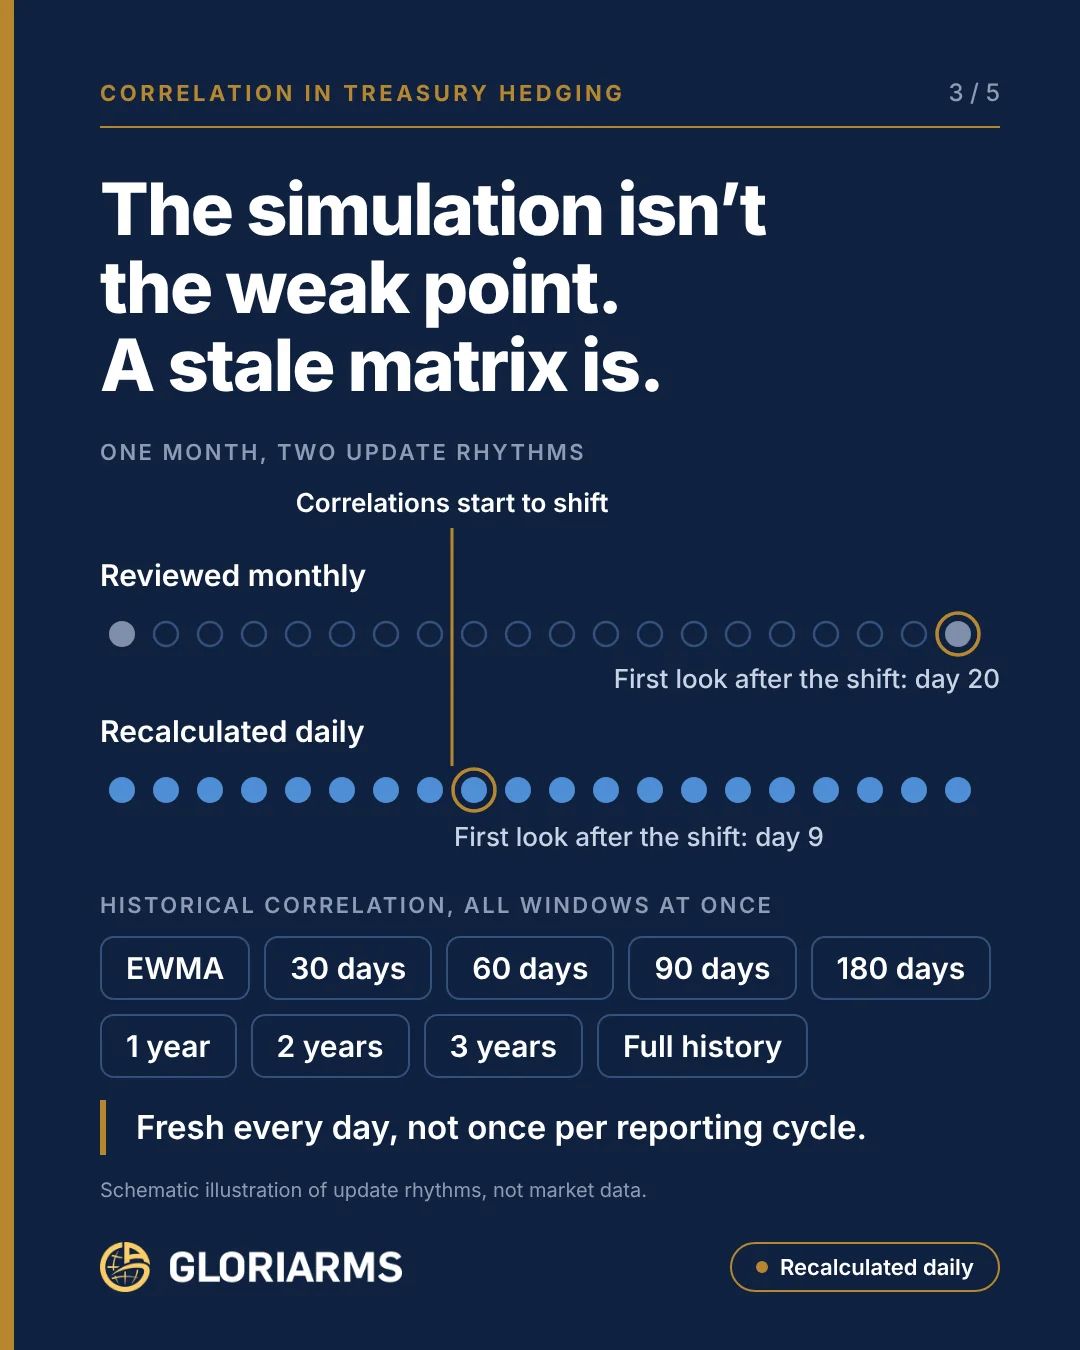
- Un mese, due ritmi di aggiornamento: le correlazioni iniziano a spostarsi il giorno 8. Verifica mensile: primo sguardo dopo il giorno 20. Ricalcolo giornaliero: primo sguardo dopo il giorno 9.
- Correlazione storica, tutte le finestre insieme: EWMA, 30 giorni, 60 giorni, 90 giorni, 180 giorni, 1 anno, 2 anni, 3 anni, storico completo.
- Aggiornata ogni giorno, non solo alla data di chiusura.
- Rappresentazione schematica, nessun dato di mercato.
Perché conta il ritmo
Molte aziende calcolano il cash flow at risk mensilmente o trimestralmente, con una matrice di correlazione ricavata da una finestra temporale fissa. Il metodo, varianza-covarianza, simulazione storica o Monte Carlo, raramente è il problema. Il problema è l’input: una matrice presa da un trimestre tranquillo descrive un mercato che forse non c’è più.
L’immagine dell’articolo mostra la differenza in modo schematico. Se le correlazioni iniziano a spostarsi il giorno 8, un ritmo giornaliero può mostrarlo al più presto il giorno 9. Una verifica mensile se ne accorge solo il giorno 20, quando lo spostamento potrebbe essere già cresciuto. È un esempio schematico, non un tempo di reazione garantito.
Una sola finestra non basta. Le finestre brevi e l’EWMA reagiscono in fretta ma sono rumorose. Quelle lunghe e lo storico completo sono stabili ma lente. Vederle una accanto all’altra aiuta a capire se si tratta di un picco passeggero o di un vero cambio di regime. La correlazione storica guarda però sempre indietro. Che cosa prezza il mercato per il futuro è il tema della parte 4.
Pubblicato per la prima volta il 20 ottobre 2026 su LinkedIn. Lingua originale: tedesco. Partecipa alla discussione su LinkedIn → Versione per il sito: adattata dall’originale con il supporto dell’IA · verificata da S. Hamberger

Stefan Hamberger
Oltre 30 anni nel mercato FX ed eFX, in precedenza Managing Director in Commerzbank e Crédit Agricole CIB. Aiuta CFO e tesorieri a conoscere il proprio rischio di cambio prima che il mercato si muova.
LinkedIn →