In breve
La correlazione implicita è la visione del mercato su come due valute si muoveranno insieme da qui in avanti. Si ricava da prezzi disponibili ogni giorno e può reagire prima di una finestra di dati storici, per esempio prima di elezioni o decisioni delle banche centrali. È un prezzo di mercato, non una previsione. Per questo integra la correlazione storica, non la sostituisce.
Il post
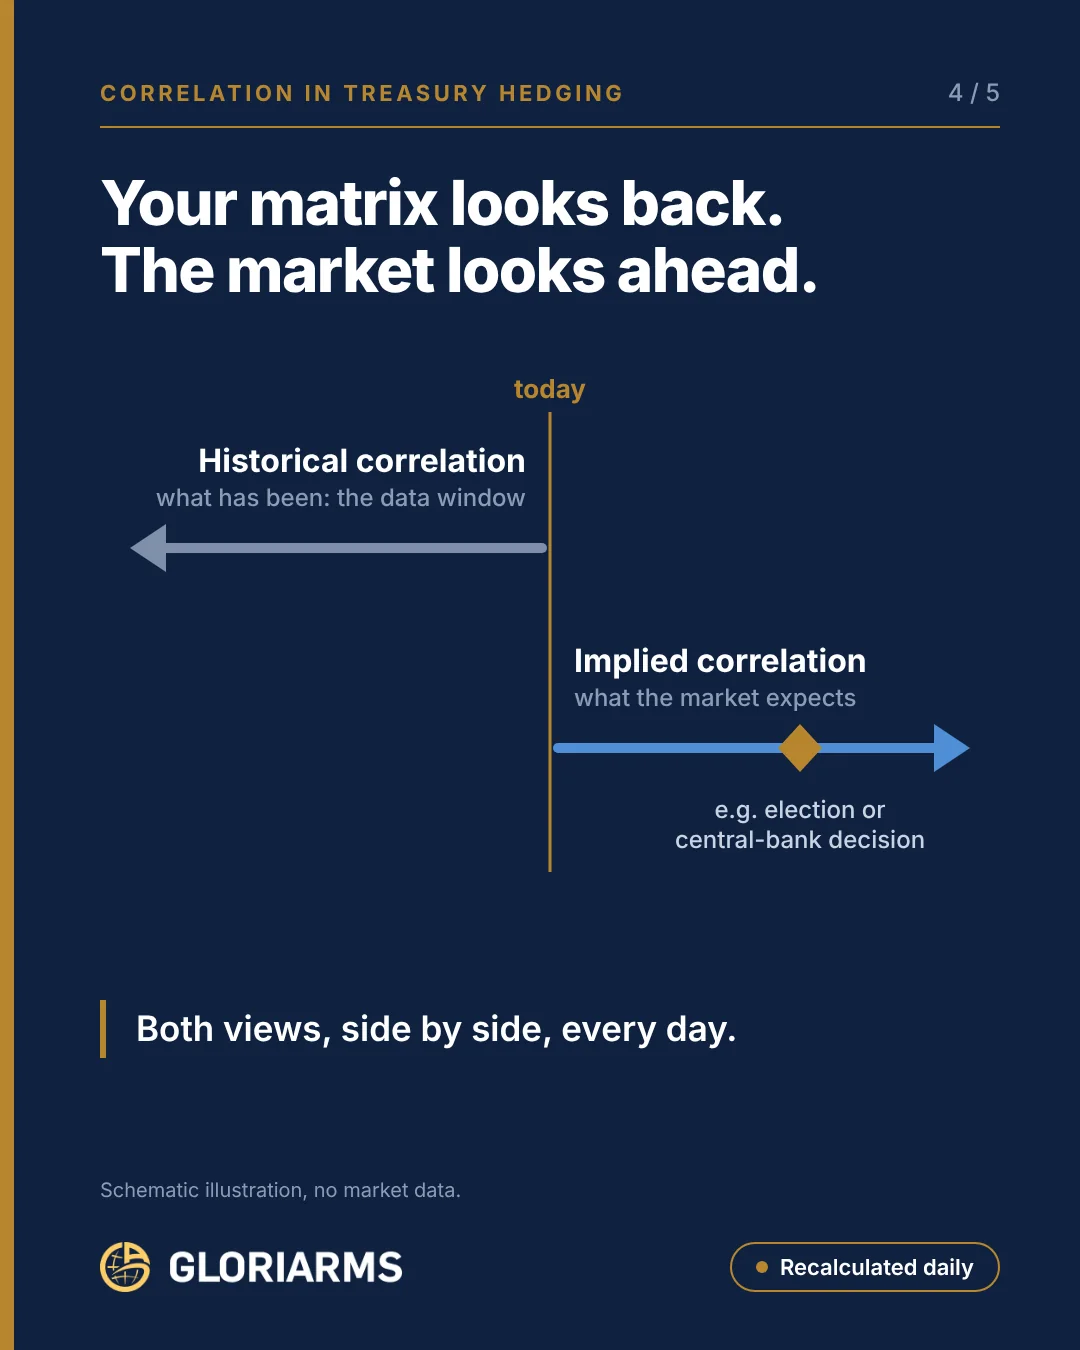
La vostra matrice di correlazione guarda indietro. Il mercato guarda avanti.
La correlazione storica mostra come si sono mosse le valute. Ma reagisce solo quando una finestra di 90 giorni si è spostata in modo visibile.
La correlazione implicita è la visione del mercato sul futuro. Sta in prezzi disponibili ogni giorno e può reagire prima, per esempio prima di elezioni o di decisioni delle banche centrali. Non serve una vostra previsione.
Però è un prezzo di mercato, non una previsione. Per questo non sostituisce la correlazione storica, la integra.
Per questo in GLORIAnalytics le mostriamo entrambe, ogni giorno, una accanto all’altra. Che cosa fare quando divergono lo vediamo nella prossima parte.
Il vostro modello di rischio guarda solo indietro o anche avanti?
Contenuto dell'immagine in testo
- La vostra matrice guarda indietro. Il mercato guarda avanti.
- Correlazione storica: che cosa è successo, la finestra di dati (a sinistra di “oggi”).
- Correlazione implicita: che cosa si aspetta il mercato (a destra di “oggi”), per esempio prima di un’elezione o di una decisione di banca centrale.
- Entrambe le visioni, ogni giorno, una accanto all’altra.
- Rappresentazione schematica, nessun dato di mercato.
Da dove nasce la correlazione implicita
Nel post abbiamo tralasciato il calcolo. Eccolo, per chi vuole approfondire. Le tre coppie di un triangolo valutario sono legate: GBP/USD è uguale a EUR/USD diviso EUR/GBP. Di conseguenza sono legate anche le loro volatilità, e da tre volatilità negoziate sul mercato delle opzioni si ricava la correlazione che il mercato sta prezzando.
| Coppia di valute | Volatilità implicita (ATM) |
|---|---|
| EUR/USD | 7,5 % |
| EUR/GBP | 6,0 % |
| GBP/USD | 8,6 % |
| Correlazione implicita USD/GBP rispetto all’EUR | ρ = (7,5² + 6,0² − 8,6²) / (2 × 7,5 × 6,0) ≈ 0,20 |
Ci sono due avvertenze. Primo, la correlazione implicita è un prezzo di mercato e non una previsione corretta: una parte può essere semplicemente premio per il rischio. Secondo, un singolo numero suggerisce più precisione di quanta ne abbia. Bastano ±0,2 punti di volatilità per quotazione per trasformare 0,20 in un valore tra circa 0,11 e 0,28.
Proprio per questo le due visioni vanno affiancate. La correlazione storica mostra che cosa è successo, quella implicita che cosa prezza il mercato adesso. La parte interessante arriva quando divergono, ed è il tema della parte 5.
Pubblicato per la prima volta il 26 ottobre 2026 su LinkedIn. Lingua originale: tedesco. Partecipa alla discussione su LinkedIn → Versione per il sito: adattata dall’originale con il supporto dell’IA · verificata da S. Hamberger

Stefan Hamberger
Oltre 30 anni nel mercato FX ed eFX, in precedenza Managing Director in Commerzbank e Crédit Agricole CIB. Aiuta CFO e tesorieri a conoscere il proprio rischio di cambio prima che il mercato si muova.
LinkedIn →